金利のある世界への移行は、過去への回帰なのか
2026年10月02日
中学校や高等学校の社会科で学んだ「需要と供給」を覚えているだろうか。市場で取引される商品・サービスについて、横軸に数量、縦軸に価格をとると、買い手の購買意欲を表す需要曲線と、売り手の販売意欲を表す供給曲線を描くことができる。自由競争等を前提とすれば、両者が交わる均衡点において、市場で成立する数量と価格が決まるという考え方である。
手元の経済学のテキスト(※1)を開くと、需給曲線の説明にはアイスクリームの市場が例に用いられていたが、同様のメカニズムは「お金」の市場にも当てはまる。ややイメージしづらいかもしれないが、「お金」の価格とは、一定期間にわたって資金を貸し借りするときの対価、すなわち貸出金利や預金金利を意味する。また、貸出や預金を本業とする銀行における「お金」の数量は、預金残高から貸出金残高を差し引いた預貸ギャップを代理変数として捉えることができる。預貸ギャップが大きい(小さい)ほど、銀行は資金が余っている(不足している)ことを意味する。こうした観点から貸出市場をみると、アイスクリーム市場と同様に、銀行の預貸ギャップが大きい局面では貸出金利に低下圧力がかかり、反対に預貸ギャップが小さい局面では貸出金利に上昇圧力がかかると考えられる。
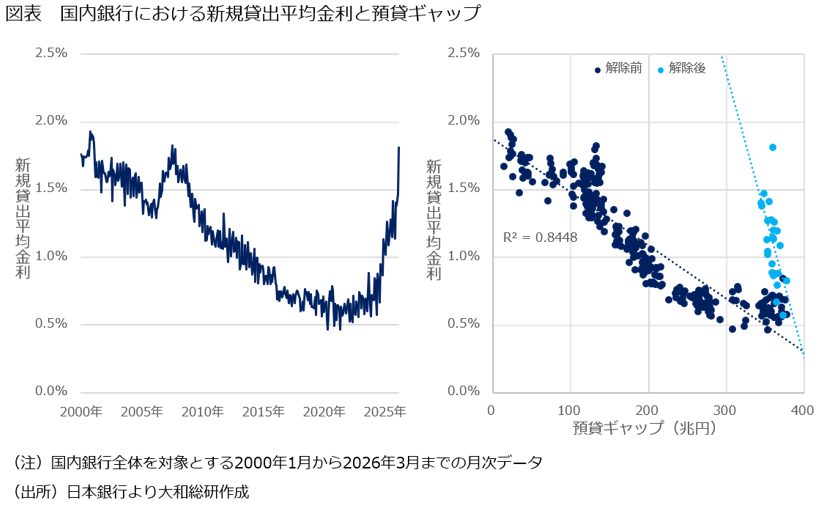
2000年以降、銀行の貸出金利は長期にわたって低下傾向をたどってきた。しかし、2024年3月に日本銀行がマイナス金利政策を解除してからは上昇基調に転じ、2026年3月の平均値は1.813%と、世界金融危機以前の2007年と同程度の水準にまで回復している(左図)。ここで、預貸ギャップと貸出金利との関係をみると、マイナス金利政策解除前までは、預貸ギャップが大きいときほど貸出金利は低く、預貸ギャップが小さいときほど貸出金利は高い傾向がみられる(右図)。もちろん、右図が示しているのは貸出市場の供給曲線そのものではなく、各時点で観測された均衡点の分布にすぎないが、決定係数は0.8448と高く、両者の関係性を相応に説明できている。
一方、マイナス金利政策解除後についてみると、預貸ギャップが大きいほど貸出金利が低いという関係は維持されているものの、その傾きは以前よりも急になっている。すなわち、預貸ギャップの変化に対して、貸出金利の変化が大きくなっていることを意味する。このことから、マイナス金利政策解除前と比較して、これらの均衡点の背後にある需給構造そのものが変化している可能性がある。
近年では、貸出の原資となる預金獲得に向けて預金金利を引き上げる動きが広がりつつあるものの、貸出金利の上昇幅が預金金利の上昇幅を上回るため、銀行全体で好決算が相次いでいる。こうした変化を踏まえると、「金利のある世界」への移行は、単なる過去への回帰ではなく、銀行にとって新たな競争環境への移行と捉えるべきだろう。
(※1)N・グレゴリー・マンキュー『マンキュー入門経済学(第3版)』足立英之・石川城太・小川英治・地主敏樹・中馬宏之・柳川隆 訳、東洋経済新報社、2019年、pp.99-134
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。

- 執筆者紹介
-
金融調査部
主任研究員 石井 一成