新興国にとっての出口戦略
2009年08月28日
経済危機に対応した金融緩和を平時に戻す出口戦略が模索されるようになった。中国人民銀行は5日の金融政策執行報告で政策運営の微調整に言及。米連邦準備理事会も12日に国債買い入れ策を10月末で終える方針を表明した。いずれも金融緩和を当面継続する中での動きだが、次の一手(=異例の低金利の行く末)もおのずから意識されよう。
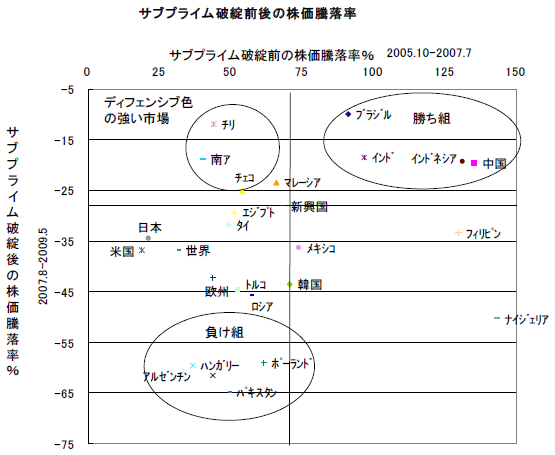
新興国にとっての出口戦略とは主要国金利の上昇をいかに国際収支危機に結びつけずに乗り切るかである。こうした局面での新興国投資でまず避けたいのは対外債務負担の重い国だろう。輸出や投資受入、国民所得に比べた対外債務の比率や、短期債務比率の高い国は要注意である。アルゼンチン、トルコ、ハンガリー、ポーランドといったところの株価の上値は重くなるのではないか。その代わりに比較的堅調なパフォーマンスが期待できるのは成長性よりも安定性を特徴とする国々となる。
図はサブプライム破綻前のMSCIドル建て株価上昇率を横軸に、破綻後の同下落率を縦軸にプロットしたものである。第1象限にあるブラジル、インド、中国、インドネシアはサブプライム破綻前の上昇率が大きく、破綻後の下落率も小さかった勝ち組、第3象限にあるハンガリー、アルゼンチンなどはサブプライム破綻前は、先進国並みの上昇率にとどまり、破綻後は大きく下げた負け組となる。第2象限はディフェンシブな、第4象限はボラティリティーの高い動きをした市場がプロットされる。こうした図をアジア通貨危機前後、ITバブル崩壊前後でも描いてみたところ、勝ち組、負け組、ボラティリティーが高かった市場は、その時々の相場環境によって入れ替わるが、第二象限の構成国(南ア、チリ、チェコ)は3図に共通していた。
BRICsが国土、人口、経済規模の大きい国であるのに対し、南ア、チリ、チェコはどれをとってもそう大きくはない。しかし国内市場規模に制約がある中小国だからこそ自然と外に目が向く。その結果、これら3カ国では適切なマクロ経済運営が維持されやすく、1980年代の累積債務危機、1990年代のアジア危機においても傷が比較的浅くて済んでいる。このため3カ国とも新興国ではトップクラスの格付けを取得。これに南アやチリのように鉱種によっては世界供給をも左右する資源を持っていれば尚良いと言えるだろう。出口戦略が意識されるような局面ではこうした安定性を特徴とする国々への投資を考えたい。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
関連のレポート・コラム
最新のレポート・コラム
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
米国中間選挙で証券市場政策はどう変わるか
民主党の議会奪還でトランプ政権の規制緩和・反ESG政策にブレーキ
2026年11月11日
-
主要先進国・地域 金融政策モニター
2026年10月~11月:利上げの持続性を左右するのは企業の期待インフレ率
2026年11月11日
-
2040年の金融資本市場、その目指す姿
2026年11月13日





