証券税制 ~10%税率の行方~
2008年02月04日
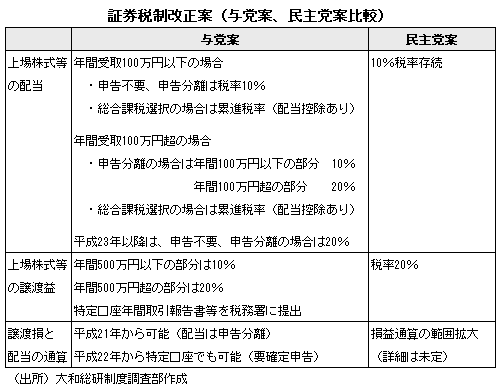
| 平成19年12月13日に与党の平成20年度税制改正大綱が公表された。懸案の上場株式等の配当、譲渡益に対しては、上限を設けつつ、10%税率を平成22年末まで継続することとしている。与党の改正案の概略は次のとおりである。 ◇上場株式等の配当・譲渡益の10%税率は平成20年末をもって廃止する。 ◇それとともに、平成21年、22年の2年間は、個人株主が受け取る上場株式・公募株式投資信託等の配当・分配金については年間100万円以下の部分、譲渡益に対しては年間500万円以下の部分に対して10%の税率を適用する。これらの金額を超過する部分に対しては20%の税率を適用する。 ◇平成21年以降、上場株式等の譲渡損は、上場株式等の配当(申告分離課税を適用する場合のみ)と通算できる。平成22年1月をメドに、源泉徴収付特定口座での損益通算を認める。損益通算に金額の上限は設けない。 ◇年間の受取配当、譲渡益が限度額内に収まっているか否かを確認するため、平成21年以降は、源泉徴収付特定口座についても、特定口座年間取引報告書の税務署への提出が義務付けられる。 10%税率を配当、譲渡益共に2年間継続する点は評価できるが、例えば、退職金で毎月分配型の投資信託を買っている場合は限度額を超過することがあり得るなど、富裕層に限らず、一般の投資家でも、課税が強化されることになる。さらに、年間取引報告書の提出が必要となるため、取引の内容が税務当局に把握されることになり、投資家の心理に与える影響も懸念される。
例年であれば、与党の大綱がそのまま法案となり、国会で可決される。しかし、今回は参議院での審議において民主党との調整が必要となる。民主党では、配当は10%税率を期限無しに存続、譲渡益は平成21年から20%税率にする案を提案しており、今後の調整が注目される。 |
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
関連のレポート・コラム
最新のレポート・コラム
-
一括取得型自己株式取得(ASR)入門
ASRに関する基本的な事項をQ&A形式で解説
2026年10月16日
-
「次期学習指導要領等に向けた審議まとめ」における金融経済教育に関する記述
金融経済教育関連に限ると、大幅な拡充は行われない方向性か
2026年10月16日
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
なぜ企業は同じ情報を何度も提出しなければならないのか
公的統計のデジタル化を問う①-負担軽減の「効果」
2026年10月16日
-
成長投資の先にあるもの ~AI時代に問われる「組織能力」~
2026年10月16日





