サマリー
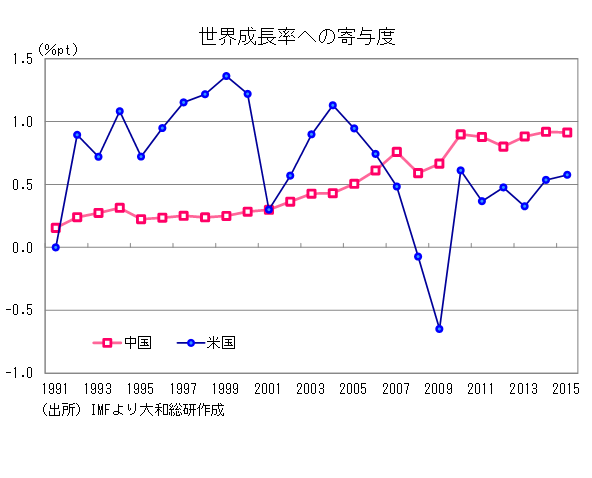
10年前の2005年、中国の実質成長率は11.3%であった。高度成長真っ盛りの時期である。ただし、当時の同国の名目GDPの世界に占めるシェアは4.8%であり、世界全体の成長率に対する寄与度は0.5%ptにとどまった。一方、同年の米国経済の世界シェアは27.8%に達しており、実質成長率は3.3%と中国のそれをはるかに下回りながら、世界成長率への寄与度は中国の倍近い0.9%ptであった。
この頃を境に、両国の関係は逆転する。中国は世界経済の最大の牽引役としての地位を米国から引き継いだのである。2007年以降、中国の成長率の寄与度が米国のそれを下回ったことはない。今でも世界最大の経済大国は米国だが、サイズの格差(中国<米国)が、両国の成長率格差(中国>米国)を相殺しきれなくなったということである。
なお、このところの中国悲観論の蔓延を踏まえて付言しておけば、IMFは2015年の中国の実質成長率を6.8%と見込んでいるが、これが仮に5%であったとしても、今年の世界成長率への寄与度は0.7%ptとなり、米国の寄与度を上回る見込みである(IMFの米国の成長率予想は2.6%)。もちろん、これまでの中国の成長軌道の実態が公表データを大幅に下回っており、その経済規模が過大評価されているのであれば話は変わってくる。しかし、IMFが発表するDirection of Trade Statisticsから計算すれば、世界全体の輸入に占める中国の輸入のシェアは2000年の3.7%から2014年には12.2%まで上昇しており、この間の名目GDPのシェアの変化(3.6%→13.4%)と大きくは変わらない。足元の経済規模が劇的に過大評価されているということはないと考えていいだろう。
とすれば、近年の世界経済の風景も少々異なって見えてくる。例えば、この数年の世界経済を「米国頼み」と見る通念は、いささか米国に対する過大評価とは言えまいか。また、中国の「新常態」とは、高度成長の終わりを意味するだけではない。世界経済最大の牽引役としての地位の定着こそが、もう一つの「新常態」である。にもかかわらず、我々は、その事実に十分に慣れていないのではないか。そのために、一種異様ともいえる中国悲観論が蔓延することにもなるのではないか。
世界経済は2010年の5.4%成長を直近のピークとして、4年連続で減速している。これが5年連続となることは恐らく避けられまい。こうした中、2014年来、一種のはやり言葉となっているのが世界経済の「長期停滞論(Secular Stagnation)」である。ここでの主役はどちらかと言えば、先進国であり、リーマン・ショック後の米欧日の景気回復力の弱さの背景として、人口動態(少子高齢化)、恒常的な貯蓄超過(投資不足)などが指摘されている。だが、中国における二つの「新常態」のミックスも、その背景の候補として検討されてしかるべきであろう。実際、2010年を直近の成長率のピークとして、だらだらとした減速が4年から5年目に入ろうとしているのは中国も全く同じである。
恐らく、我々が慣れていかなければならないのは、世界最大の牽引役でありながら、その牽引力が増すことはなくなったという中国の新常態であり、新たな牽引役となるポスト中国の不在という、世界経済の新常態であろう。
本稿は、大和総研コラム『世界経済の長期停滞は中国のせい?』(2015年10月29日)を一部修正のうえ、転載したもの。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
中国:不動産不況脱却に真っ当な政策を発表
「工事中断問題」回避のため「完成後販売」への移行を推進
2026年09月02日
-
中国経済見通し:政治の季節で経済が萎縮?
固定資産投資はマイナス幅が一段と拡大、内需低迷が続く
2026年08月25日
-
中国:消費低迷の深層・非正規雇用の急増
所得格差縮小は非持続的か。社会保障不安とリスキリングの難しさ
2026年08月10日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日





