2011年08月15日
サマリー
SAY ON PAYとは、企業経営者に対する報酬支払い(PAY)に関して株主が物言うこと(SAY)を認める仕組みのことで、経営者報酬に関する議案を株主総会に諮り株主の投票の対象とするものである。
英国で2002年に導入されてから、欧州各国で制度の構築が進み、米国でも2010年の金融規制改革法によって、2011年1月以降の株主総会からSAY ON PAYが始まった。経営者報酬が企業業績や株価、物価上昇率、賃金上昇率などと無関係に高額化したことから、投資家や労働者の不信感が高まり、経営者報酬を形づくるプロセスに株主が関与する機会を設けることで、経営者が自分自身の報酬を独断的に決めることが無いように牽制しようとする意図に基づいて制度化が進められた。
とはいえ、米国や多く欧州諸国のSAY ON PAYでは、株主の投票結果が経営者を拘束することを認めていない。つまり、いかに多くの株主が経営者報酬に反対していようとも、経営者は思い通りの報酬を受け取ることが許される。拘束力の無い投票の結果で示された株主の要望に従うか否かは、将来的に経営者自身が決めるべきことなのである。
今年初めて実施された米国のSAY ON PAYで投票によって示された株主の意向は、概ね経営者の方針を承認するものであった。株価指数ラッセル3000構成銘柄では、7割以上の企業で90%以上の賛成が得られたという(図表)。機関投資家が、経営者報酬議案への賛否を検討する場合に重視するのは、報酬が何らかの形で業績連動になっているかという点だ。経営者が業績向上に取り組むための適切なインセンティブを持つことは、株主にとっても望ましいからだ。これをPAY FOR PERFORMANCEという。企業側が開示する経営者報酬の方針は、基本的に業績連動型報酬であることを明確に示すものとなっている。
過半数の賛成を得ることができなかった企業も少なからずあったが、投票結果に拘束力は無いのであるから、否決ということではない。しかし、株主が経営者報酬に不満を抱いていることは投票結果に表れており、今後企業側には報酬体系の改革に取り組むことが期待されるだろう。ことは投票結果に現れているおり、今後企業側には報酬体系の改革に取り組むことが期待されるだろう。
◆図表1 米国SAY ON PAYの投票結果
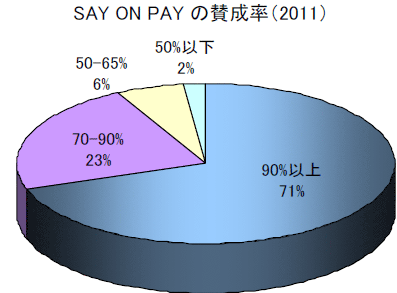
(出所)Semler Brossy Consulting Group, LLC 「2011 Say on Pay Results: Russell 3000」
英国で2002年に導入されてから、欧州各国で制度の構築が進み、米国でも2010年の金融規制改革法によって、2011年1月以降の株主総会からSAY ON PAYが始まった。経営者報酬が企業業績や株価、物価上昇率、賃金上昇率などと無関係に高額化したことから、投資家や労働者の不信感が高まり、経営者報酬を形づくるプロセスに株主が関与する機会を設けることで、経営者が自分自身の報酬を独断的に決めることが無いように牽制しようとする意図に基づいて制度化が進められた。
とはいえ、米国や多く欧州諸国のSAY ON PAYでは、株主の投票結果が経営者を拘束することを認めていない。つまり、いかに多くの株主が経営者報酬に反対していようとも、経営者は思い通りの報酬を受け取ることが許される。拘束力の無い投票の結果で示された株主の要望に従うか否かは、将来的に経営者自身が決めるべきことなのである。
今年初めて実施された米国のSAY ON PAYで投票によって示された株主の意向は、概ね経営者の方針を承認するものであった。株価指数ラッセル3000構成銘柄では、7割以上の企業で90%以上の賛成が得られたという(図表)。機関投資家が、経営者報酬議案への賛否を検討する場合に重視するのは、報酬が何らかの形で業績連動になっているかという点だ。経営者が業績向上に取り組むための適切なインセンティブを持つことは、株主にとっても望ましいからだ。これをPAY FOR PERFORMANCEという。企業側が開示する経営者報酬の方針は、基本的に業績連動型報酬であることを明確に示すものとなっている。
過半数の賛成を得ることができなかった企業も少なからずあったが、投票結果に拘束力は無いのであるから、否決ということではない。しかし、株主が経営者報酬に不満を抱いていることは投票結果に表れており、今後企業側には報酬体系の改革に取り組むことが期待されるだろう。ことは投票結果に現れているおり、今後企業側には報酬体系の改革に取り組むことが期待されるだろう。
◆図表1 米国SAY ON PAYの投票結果
(出所)Semler Brossy Consulting Group, LLC 「2011 Say on Pay Results: Russell 3000」
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
実運用段階に入った国連管理型カーボンクレジットの利用可能性
供給制約と利用制度の要件を踏まえたクレジット活用の視点
2026年09月04日
-
2026年3月期有報の人的資本開示②
「従業員給与等の決定方針」に何が書かれていたか
2026年08月17日
-
ボランタリー・カーボン市場(VCM)の動向と国際取引の課題
高品質クレジットの流通を支える市場・制度基盤の整備
2026年08月14日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日





