2012年01月25日
サマリー
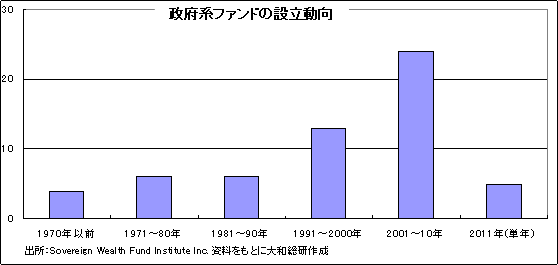
原油などコモディティ価格が高止まりする中で、それらの生産地政府による政府系ファンドの設立が盛んになっている。政府系ファンドは1950年代から設立されており、合計件数は60件に達しようとしている。2005年から2008年にかけて20件近く設立され、2000年以降に設立されたものが過半になった。その後、原油・ガス価格の急落により設立にブレーキがかかったが、2011年には5件が設立されており、新設ブームを迎えつつある。
現在設立を検討中の政府としては、シリア、サスカチュワン州(カナダ)、ウクライナ、イスラエルなどがあるし、インドやタイでもたびたび設立の是非が論じられている。南スーダン、アンゴラ、スリナムといったアフリカ諸国でも設立の可能性があるようだ。また、既に政府系ファンドを有している国々の間でも、新たなファンドの設立をすすめる動きもある。新規政府系ファンドの多くは比較的小規模だが、外貨準備の効果的な利用を目指した中国投資有限責任公司(CIC)のように設立後4年で資産高4,000億ドルを超え世界でも指折りの規模にまでなったところもある。原油などの売却代金をもとに組成される政府系ファンドの場合にも、政策とコモディティ価格の動向によっては、資金が急増することもあり得る。
このような設立動向を見る限り、各国政府の意思が反映される投資資金が世界で膨張し続けているのは確かだろう。欧州のソブリン債務危機では、中東やアジアの政府系ファンドの投資動向によって投資家は一喜一憂する状況であるし、エネルギー投資やインフラ投資の世界でもこれらの資金に大きな期待が集まっている。流動性を重視せず、また時価の適時把握の必要性も薄い政府系ファンドは、長期の開発投資にフィットするので高成長が見込める東・南アジアやアフリカなどへ向かうのではないかとも見られている。既に世界の対外直接投資の5分の2は新興国向けである一方、5分の1は新興国が行う投資となっている(※1)。
政府系ファンドは、猛威を振るったかに見えた2007年の頃よりも資産総額がはるかに大きくなっているが、投資を受け入れる国々の間では、当時のような警戒感は聞かれない。投資先企業や投資先国の産業政策へ、政府系ファンドが投資家の地位を利用してなんらかの影響を及ぼす恐れが完全に払拭されたわけではない。しかし、深刻な危機が続く中では、新たな資金を誘致するための外交努力を競い合うような状況だ。国際的な資金の循環を促進するという観点からは政府系ファンドが仲介機能を果たすことを期待できるだろう。世界的な金融危機の中で政府系ファンドの資金力に対する期待はますます強くなっている。
(※1)MIGA「World Investment and Political Risk」
現在設立を検討中の政府としては、シリア、サスカチュワン州(カナダ)、ウクライナ、イスラエルなどがあるし、インドやタイでもたびたび設立の是非が論じられている。南スーダン、アンゴラ、スリナムといったアフリカ諸国でも設立の可能性があるようだ。また、既に政府系ファンドを有している国々の間でも、新たなファンドの設立をすすめる動きもある。新規政府系ファンドの多くは比較的小規模だが、外貨準備の効果的な利用を目指した中国投資有限責任公司(CIC)のように設立後4年で資産高4,000億ドルを超え世界でも指折りの規模にまでなったところもある。原油などの売却代金をもとに組成される政府系ファンドの場合にも、政策とコモディティ価格の動向によっては、資金が急増することもあり得る。
このような設立動向を見る限り、各国政府の意思が反映される投資資金が世界で膨張し続けているのは確かだろう。欧州のソブリン債務危機では、中東やアジアの政府系ファンドの投資動向によって投資家は一喜一憂する状況であるし、エネルギー投資やインフラ投資の世界でもこれらの資金に大きな期待が集まっている。流動性を重視せず、また時価の適時把握の必要性も薄い政府系ファンドは、長期の開発投資にフィットするので高成長が見込める東・南アジアやアフリカなどへ向かうのではないかとも見られている。既に世界の対外直接投資の5分の2は新興国向けである一方、5分の1は新興国が行う投資となっている(※1)。
政府系ファンドは、猛威を振るったかに見えた2007年の頃よりも資産総額がはるかに大きくなっているが、投資を受け入れる国々の間では、当時のような警戒感は聞かれない。投資先企業や投資先国の産業政策へ、政府系ファンドが投資家の地位を利用してなんらかの影響を及ぼす恐れが完全に払拭されたわけではない。しかし、深刻な危機が続く中では、新たな資金を誘致するための外交努力を競い合うような状況だ。国際的な資金の循環を促進するという観点からは政府系ファンドが仲介機能を果たすことを期待できるだろう。世界的な金融危機の中で政府系ファンドの資金力に対する期待はますます強くなっている。
(※1)MIGA「World Investment and Political Risk」
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
機関投資家は「資本コストや株価を意識した経営」の何を評価しているか
東証アンケートの評価コメントの分析
2026年09月30日
-
近年の住宅ローン市場の変化
金融機関に期待される審査体制の見直しと顧客本位の情報提供
2026年09月29日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日