サマリー
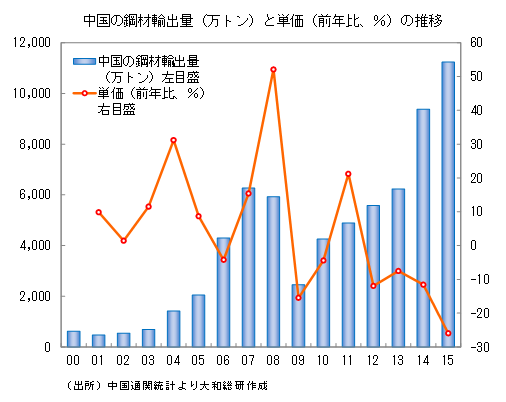
中国の鋼材輸出量が急増している。中国通関統計によると、2014年は前年比50.4%増の9,379万トン、2015年は同19.9%増の1億1,240万トンと日本の鉄鋼生産量を超えるほどの量となった。
一方で、国家統計局によれば2013年に同11.5%増を記録した中国の粗鋼生産は、2014年は同0.9%増の8億2,270万トン、2015年は同2.3%減の8億383万トンと、頭打ちから減少に転じた。国内生産低迷と輸出急増が示唆するのは、国内需要の落ち込みである。
中国の実質GDP成長率は2010年の前年比10.6%をピークに5年にわたる低下傾向が続き、2015年は同6.9%にとどまった。特に、2015年は不動産開発投資の急減速や過剰生産設備を抱える重工業分野の新規投資の落ち込みなどが国内鉄鋼需要の低迷をもたらした。こうしたなかである程度の設備稼働率を維持するために、中国は輸出ドライブをかけているのである。
中国の鋼材輸出金額は、2014年の同33.0%増の708.4億米ドルから2015年は同11.3%減の628.3億米ドルへ減少した。単価は同26.0%の下落である。鉄鉱石価格の下落もあり、マージンが確保できていれば良いのだが、2015年1月~11月の鉄鋼企業の税前利益は同68.0%減益と全くの不振である。中国のマージンを犠牲にした輸出攻勢により、世界の鉄鋼価格は大きく下落し、日本をはじめ世界の鉄鋼メーカーの収益に逆風が吹いている。供給過剰に起因する鉄鋼価格の値崩れにより、原料の鉄鉱石価格も下落しており、原料を供給する資源国の景気にも大きなマイナスの影響を与えている。
何故こんなことが起きるのか?問題の根本は、鉄鋼の供給能力過剰問題である。リーマン・ショック後の世界的景気低迷への対応策として2008年11月に発動された4兆元の景気刺激策によって、中国の粗鋼生産能力は2008年の6.4億トンから2013年には11億トン超へと急速に拡張された。中国政府は毎年、鉄鋼の設備淘汰目標を掲げ、それが達成できたと胸を張る。しかし、それは多くの場合、単なる一時休止にすぎない。全国レベルで見れば淘汰対象となる旧式設備(工場)であっても、その地方にしてみれば雇用面等で重要な意味を持つ。旧式設備のスクラップ化による供給過剰の解消は「言うは易し行うは難し」の典型となっている。
昨年12月9日に開催された国務院常務会議では、国家のエネルギー消費・環境保護・品質・安全基準を満たさないか、3年以上赤字が続く生産能力過剰業種の企業(いわゆるゾンビ企業)について、M&A・財産権譲渡・転業・閉鎖破産などの方法によって処分し、2017年末までに企業の赤字額の著しい減少を目指すとした。それでは今後、企業の優勝劣敗や過剰生産能力の削減は大胆に進められるのであろうか?答えは「否」である。既に政府当局者は「救済合併」を中心とし、雇用の悪化を引き起こす可能性のある閉鎖破産はできるだけ採用しない最後の手段である旨を明言している。
習近平政権は、経済政策運営上安定した雇用を最も重視し、そして人々の生活が前の年よりも良くなっていると実感できれば、同政権への支持が続くと認識している。供給過剰問題に大胆にメスを入れることが困難なのは、「安定した雇用=共産党政権への支持」を損なう可能性があるためである。ここに中国が抱える大きなジレンマのひとつが浮かび上がる。鉄鋼のたたき売りはまだ続きそうだ。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
中国:綱紀粛正強化と経済の萎縮
中央委員は5年で2割減の異常。問われることのない任命責任
2026年10月30日
-
中国経済見通し:不動産不況の底打ちに期待
見通しを2026年4.5%→4.6%、2027年4.2%→4.4%に引き上げ
2026年10月22日
-
中国:26年7~9月は4.5%成長の低空飛行
さらなる景気テコ入れ策の可能性も
2026年10月19日
最新のレポート・コラム
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
米国中間選挙で証券市場政策はどう変わるか
民主党の議会奪還でトランプ政権の規制緩和・反ESG政策にブレーキ
2026年11月11日
-
主要先進国・地域 金融政策モニター
2026年10月~11月:利上げの持続性を左右するのは企業の期待インフレ率
2026年11月11日
-
2040年の金融資本市場、その目指す姿
2026年11月13日
よく読まれているリサーチレポート
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日





