2026年10月26日
サマリー
米国の大手金融機関では、バランスシートを使わない資本ライトなアセット・ウェルスマネジメント(AWM)部門の強さが、企業価値の差の要因となっている。その背景には米国国内の富裕層市場の拡大と、世帯の2.6%が金融資産の54%を占めるという金融資産の集中、そして2048年までに総額124兆ドル(うち相続人へ105兆ドル)が次世代へ移転するという資産承継がある。米国のAWMビジネスモデルは投資銀行型と商業銀行型に区分できる。前者は職域サービスとバンキング機能の強化を通じて見込み客を囲い込む。モルガン・スタンレーの銀行子会社は富裕層に特化した“WM専門銀行”として、使用資本を低く抑えた競争力の高いモデルを確立している。後者は預金口座の資金の流れを把握しながら、マス顧客を含む幅広い層を対象に将来の見込み客をグリップする。日本のメガバンクは商業銀行型を、大手総合証券会社は投資銀行型を目指している。日本は預金比率47%という資産構成を抱え、資産集中がなお進む局面にある。本稿は米国両モデルの比較を踏まえ、顧客基盤、CIO機能、キャプティブAM、PB機能、デジタル基盤の5要素から、日本版米国型AWMビジネスモデル創出の条件を探る。
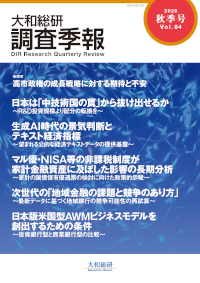
大和総研調査本部が長年にわたる知識と経験の蓄積を結集し、的確な現状分析に基づき、将来展望を踏まえた政策提言を積極的に発信していくとのコンセプトのもと、2011年1月に創刊いたしました。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
次世代の「地域金融の課題と競争のあり方」
~最新データに基づく地域銀行の競争可能性の再試算~『大和総研調査季報』2026年秋季号(Vol.64)掲載
2026年10月26日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
中国:デジタル人民元のクロスボーダー決済基盤「CBETS(数幣達)」とは
ブロックチェーン上で進む「米ドル依存脱却」への布石 第2弾
2026年09月30日
最新のレポート・コラム
-
日本版米国型AWMビジネスモデルを創出するための条件
~投資銀行型と商業銀行型の比較~『大和総研調査季報』2026年秋季号(Vol.64)掲載
2026年10月26日
-
次世代の「地域金融の課題と競争のあり方」
~最新データに基づく地域銀行の競争可能性の再試算~『大和総研調査季報』2026年秋季号(Vol.64)掲載
2026年10月26日
-
マル優・NISA等の非課税制度が家計金融資産に及ぼした影響の長期分析
~家計の国債保有優遇策の検討に向けた政策的示唆~『大和総研調査季報』2026年秋季号(Vol.64)掲載
2026年10月26日
-
生成AI時代の景気判断とテキスト経済指標
~望まれる公的な経済テキストデータの提供基盤~『大和総研調査季報』2026年秋季号(Vol.64)掲載
2026年10月26日
-
子どもが幼いうちは子育てに専念したい世帯にも目配りを
2026年10月26日
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日