2011年09月02日
サマリー
世界の主要企業約4,800社(2011年調査対象)にCO2排出量等の公開を求める活動を行っているカーボン・ディスクロージャー・プロジェクト(CDP:2011年調査には運用資産総額71兆ドル、551の機関投資家が署名)が、クラウドコンピューティング(以下、クラウド)はエネルギーコストとCO2排出量を劇的に削減することができるとする報告書(※1)を公開した。
報告書では、売上10億ドル以上の米国内の企業2,653社はクラウドを利用することで、2020年には8,570万トンのCO2を削減(図表1)、123億ドルのエネルギーコストを節約できると予測している。これはクラウドがない場合の半分であり、1,680万台の自動車からの年間CO2排出量に相当する。
クラウドとは、インターネット(クラウド=雲の形で表される)の向こうにあるサーバやアプリケーションを機動的に利用できるサービス形態を指す。利用企業側はメールや業務アプリケーションを「所有」する必要がなく、必要時のみ「利用」する。アプリケーションを稼働させるサーバ等の機器・設備はデータセンターという専門施設で管理されること、従来と同程度のサービスを少ないサーバ台数で提供できる仕組みがあること等から、利用企業内でサーバを管理するよりも、環境負荷が低減されると期待されている(※2)。CDPの調査は、こうした低減の効果を試算したものである。
図表1 売上10億ドル以上の米国内企業2,653社のCO2排出量予測
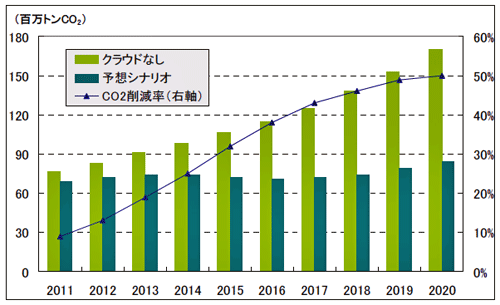
(出所)Carbon Disclosure Project 「Carbon Disclosure Project Study 2011 Cloud Computing -The IT Solution for the 21st Century」をもとに大和総研作成
クラウド利用が進むと、クラウド提供企業の環境負荷は増えるが、提供企業と利用企業を合わせて見れば、全体の環境負荷は下がる(図表2)。
図表2 クラウド提供企業と利用企業の環境負荷の関係
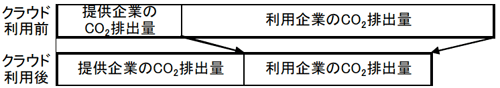
(出所)大和総研作成
このように、一部の業種や企業を見るのではなく、グローバルで企業活動の環境負荷の全体像を把握しようというのが、CDPの別の調査「CDP Supply Chain」である 。これは流通・小売、IT、日用品等の業界の、加工や配送等のサプライチェーン(上流工程)にかかわる温室効果ガス排出量の報告状況について調査したものである。報告書「CDP Supply Chain Report 2010」によると、調査に参加した会員企業(44社)も、その会員企業のサプライヤー企業(1,402社の内、回答のあった710社)も、自社の排出量報告に比べて、サプライチェーンからの排出量報告の割合は、まだ少ない(図表3、それぞれ20%、8%)。
図表3 管理範囲別温室効果ガス排出量の報告割合
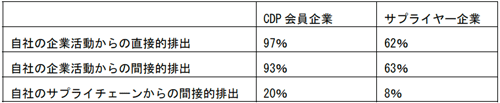
(出所)CDP 「CDP Supply Chain Report 2010」をもとに大和総研作成
同報告書では少ない原因として、サプライチェーンに関する報告方法の基準がないことを挙げているが、基準の整備をしようという動きは出てきている。世界中で使われているCSR報告書のガイドラインを公開しているGRI(グローバル・レポーティング・イニシアティブ)や、温室効果ガスの情報開示フレームワークを公開しているGHGプロトコルは、開示範囲をサプライチェーンやバリューチェーン(資本財・調達製品・従業員の通勤等の上流から、使用・廃棄等の下流まで)に広げたガイドラインを開発中である。開発が行われている背景には、グローバル化の進展が資源等の需給逼迫や環境問題、貧富の拡大等、人類社会の持続可能性を脅かす諸課題を顕在化・加速化させている現状がある。CO2排出量等の情報開示範囲を広げることは、グローバル化に起因する地球温暖化問題に対して、以下の効果をもたらすと期待されているのである。
- サプライチェーンやバリューチェーンの中で排出量の大きなところ、改善ポテンシャルの高いところを明らかにして、効果的な削減行動を促す
- 従来の大企業だけでなくサプライチェーンやバリューチェーン内の関連事業者にも理解と行動を促す
- 結果的にサプライチェーンやバリューチェーン全体で削減行動を進めることがビジネス上の差別化要因となる
(※1)Carbon Disclosure Project 「Carbon Disclosure Project Study 2011 Cloud Computing -The IT Solution for the 21st Century」
(※2)そもそもクラウドは、サービス提供までの期間短縮、ピーク時需要に動的に対応、BCP(事業継続計画)対策、ITコスト削減等、事業そのものへの効果が高いが、本稿では環境への効果にフォーカスして記載している。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
生物多様性条約第17回締約国会議の注目点
初回グローバルレビューで問われる、目標達成への道筋
2026年10月09日
-
防衛関連の投融資に関する欧州の議論
日本の金融機関・投資家への示唆
2026年10月01日
-
男らしさに蝕まれる男性の健康
英国初・男性の健康課題に対応する10年戦略の示唆を読み解く
2026年09月29日
最新のレポート・コラム
-
一括取得型自己株式取得(ASR)入門
ASRに関する基本的な事項をQ&A形式で解説
2026年10月16日
-
「次期学習指導要領等に向けた審議まとめ」における金融経済教育に関する記述
金融経済教育関連に限ると、大幅な拡充は行われない方向性か
2026年10月16日
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
なぜ企業は同じ情報を何度も提出しなければならないのか
公的統計のデジタル化を問う①-負担軽減の「効果」
2026年10月16日
-
成長投資の先にあるもの ~AI時代に問われる「組織能力」~
2026年10月16日
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日





