2014年10月末、当時のアジアインフラ投資銀行(以下、AIIB)の初回参加意向構成国である21ヵ国の代表が北京で覚書に署名した。海外からの賞賛の声と同時に、シンガポールを除いた先進国が軒並みこの「宴」に参加しなかったことを残念がる声が多く聞かれた。
小生がかすかに覚えているのは、当時AIIBへ参加意向があるとされた欧州の国についての報道がなされたが、そのニュースはすぐに埋没してしまった。それから5ヶ月余りを経た2015年3月12日、英国が正式にAIIBの門を叩いたことから、新たなブームが起こり、それは3月31日、つまりAIIB創設メンバーとしての参加表明期限まで続いた。この半月余りの間、AIIBは終始注目され続ける話題であった。
このように注目されたことは決して偶然ではない。この間、AIIBは新興国市場にて継続して参加国を拡大しただけでなく、より多くの先進国も引き付けた。最も注目すべきは、欧州の中心的国家であるフランス、ドイツ、イタリアも英国に続いて参加を宣言したことである。EU加盟国で他に参加を表明した国は、ルクセンブルク、オーストリア、オランダ、デンマーク、フィンランド、スウェーデンである。EU以外では、昨年すでに中国と正式に自由貿易協定(FTA)を締結したスイスも参加を宣言している。英国の参加表明が欧州に「ドミノ現象」を引き起こしたことは注目される。
欧州で沸き起こった「AIIBブーム」にはもちろん戦略と政治的な考慮があるが、経済上の考察が同様に重要なものとなっている。欧州各国はなぜ中国が提唱するAIIBに殺到したのか?グローバル・バリューチェーンという角度から見ると、それは中国と欧州の経済・貿易関係の中から読み解くことが可能である。
小生は以前執筆したレポートの中で、ある国と他国との経済・貿易上の関係性を比較するため、ある国の輸出中に他国に由来する付加価値(訳者注:付加価値=当期総生産高-中間投入コスト+当期増値税額)の割合を指標として使用したことがある。他国由来の付加価値が多いほど、ある国にとって他国との経済・貿易関係が重要であることを意味し、他国との関係を強めることをさらに希望するようになる。AIIBは中国と欧州の経済・貿易の連携を深めるためのかなめと見なされることから、同様の指標を中国と欧州の経済・貿易関係の分析に適用することも可能である。下表はAIIBへの加入を宣言した欧州各国と中国との当該データを示したものである。
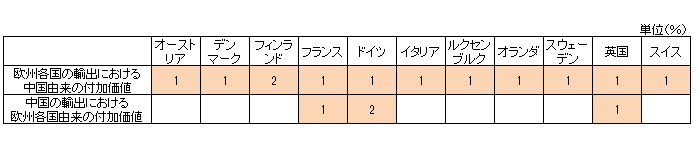
上表のデータからは、中国と欧州の経済・貿易関係には比較的明らかな非対称性があることが容易に見て取れる。
(1)表の中で欧州各国の輸出における中国由来の付加価値は全て1%を超えており、欧州各国の輸出が中国由来の付加価値に対する依存を反映している。
しかしながら、
(2)中国の輸出における欧州各国由来の付加価値が1%を超えているのは、英国、ドイツ、フランスの欧州におけるバリューチェーンの中心国だけである。
比較してみると、欧州各国の中国からの付加価値に対する依存は、中国の欧州からの付加価値に対する依存よりも大きい。これが欧州の発展にとって中国との経済・貿易関係強化を進めるインセンティブとなり、欧州各国がAIIBに加入する重要な原動力ともなっている。
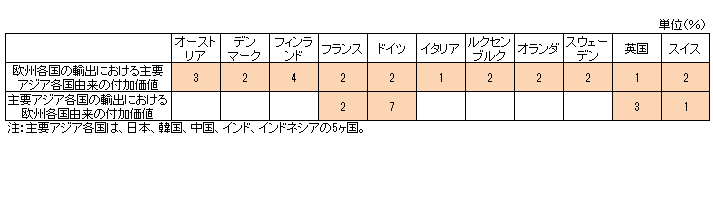
更に広い視野から見て、欧州と主要アジア各国との経済・貿易関係はどうであろうか?
下表はアジアの代表的な国と欧州各国の付加価値から見た依存関係を示したものである。同様に、二者の間には中国と欧州との経済・貿易関係と極めて類似している非対称性が表れている。表中の欧州各国の輸出における主要アジア各国に由来する付加価値は全て1%より多く、ほとんどの国は2%~4%の間である。主要アジア各国の輸出における欧州由来の付加価値はやはり主にフランス、ドイツ、英国に集中しており、特にドイツの割合が高い。
AIIB設立の主な目的は、アジア地域のインフラ投資の需要に対応するために融資プラットフォームを作り、ひいてはこの地域内のインフラ建設を促進していくことである。アジア地域のインフラ整備は次のいくつかの面で欧州各国にとって有利である。
(1)アジアの生産ネットワークがさらに強化され、整備されること自体が、アジアと欧州の経済・貿易関係を通して欧州各国に対しポジティブな影響をもたらす。
(2)AIIBは「新シルクロード(一帯一路)経済圏構想」戦略と組み合わされることにより、欧州にとっていっそうのプラスの相乗効果がもたらされる。
(3)アジア、特に中国市場の広範な需要が一歩進んで開放されることから、欧州とアジアの間の経済・貿易関係のバランスが改善され、欧州に積極的な作用をもたらす。
中国と欧州、アジアと欧州という非対称の経済・貿易関係の現状や、欧州がAIIBから得られる経済的利益という動機により、欧州各国が次々とAIIBへ加入したことは理解に難くない。
(2015年4月発表)
※掲載レポートは中国語原本レポートの和訳です。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
金融リスク抑制の十年を点検する
2018年09月20日
-
中国社会科学院「今後の不良債権に対応するために実施すべき三つの方策」
2018年03月08日
-
中国社会科学院「中国のシャドーバンキングの発展段階、主な特徴、潜在リスク」
2017年09月01日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日





