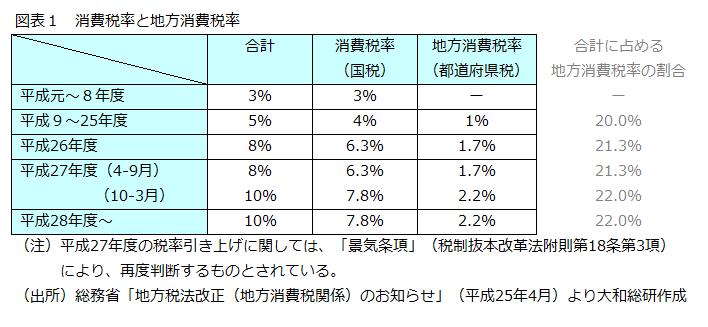
一般的に「消費税」という場合、国が課税する「消費税」と、都道府県が課税する「地方消費税」を合計したものを指すことが多い(図表1)。地方消費税は、平成9年4月、消費税率(国税)が3%から4%に引上げになった際に創設され、国税と同様に商品やサービス提供などの取引に対して課税される。地方消費税の納付等は、当分の間、国に消費税と併せて行い、その後国から都道府県に払い込まれることとなっている(※1)。地方消費税のうち2分の1は、都道府県から市町村に対し、人口と従業員数による按分に従って交付される(※2)。
消費税は、平成26年度以降、税率引き上げが予定されており、消費税の税収額に占める地方消費税収の割合も上昇することになる(図表1)。地方消費税の税率引き上げに対応する増収分(市町村への交付金の増額分を含む)は、社会保障4経費(年金・医療・介護の社会保障給付、少子化に対処するための施策に要する経費)、その他社会保障施策(社会福祉、社会保険及び保健衛生に関する施策)へ充当することとされている。社会保障に充てる財源の調達手段として、各種税金のうち消費税が対象となった理由には、①税収が景気や人口構成の変化に左右されにくく安定している(税収の安定性)、②働く世代など特定の者に負担が集中することなく経済活動に与える歪みが小さい(税収の公平性)、③高い財源調達力(所得税に次ぐ高い税収)、があるとされる(※3)。
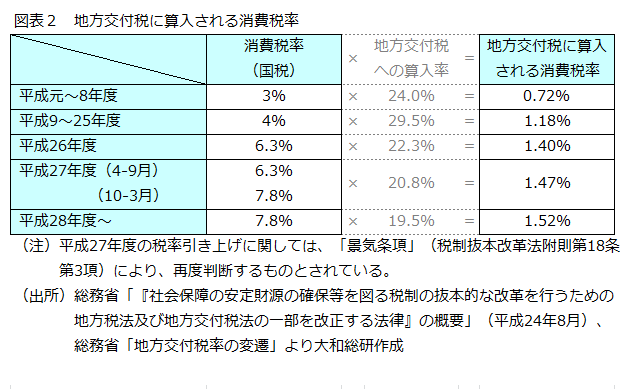
消費税増税に伴い、平成26年度以降、消費税(国税)の地方交付税への算入率は切り下げられるが、地方交付税に算入される消費税率としては上昇し、地方交付税の財源の増額に寄与するとみられる(図表2)。一方、地方自治体間の財政格差が広がる可能性も指摘されている。地方消費税の税率引き上げにより地方税収増となる場合、地方交付税の交付を受けていない自治体においては、一般財源の増額につながる。しかし、地方交付税の交付を受けている自治体においては、消費税の増税分だけ財源不足額の縮減につながることから、新たな財政需要が生じない限り、通常、地方交付税の交付額は減額されることとなり、一般財源は増額しないこととなるからである。
(※1)地方税法附則等参照
(※2)総務省「地方税法改正(地方消費税関係)のお知らせ」(平成25年4月)
(※3)財務省ウェブサイト「税制抜本改革について」
(2013年11月13日掲載)
(2013年11月21日更新)
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
関連のレポート・コラム
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日





