2011年12月02日
サマリー
SRIはESG要因を投資プロセスに加えることで、運用パフォーマンスの向上や社会への貢献等を目指す投資とされている。そこで、ESG要因としてCDP(Carbon Disclosure Project)の情報公開度スコアを取り上げ、株式リターンとの関係を分析した。このスコアは、気候変動等に関する取り組み、温室効果ガスの排出量の測定や管理等に関して企業に質問し、最大を100とするスコアリングを行ったもので、2010年10月18日に公開された「カーボン・ディスクロージャー・プロジェクト2010 ジャパン500レポート」に掲載されているスコアで分析を行った。スコアリングの対象となった企業は気候変動対策に関する情報開示に積極的な企業とみなされるので、スコアの高低に関わらず市場全体よりも株式リターンが上回ることが期待される。
図表1が、スコアリング対象企業を情報公開度スコアが50以上の企業(スコア上位、115社)と50未満の企業(スコア下位、96社)に区分し、リターンを算出した結果である。具体的には、スコアの開示が10月であったことから、各年の10月末時点でスコア上位とスコア下位のそれぞれの等金額ポートフォリオを作成し、翌年の10月までの1年間そのポートフォリオを保有し続けることを2011年10月までの6年間繰り返した。その結果を累積したリターン指数(図中の折れ線)とそれぞれの運用期間1年ごとのリターン(図中の縦棒)を図示している。
図表1 リターン指数と1年間リターンの動向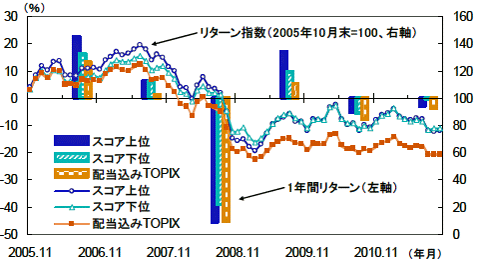
(出所)CDP、東京証券取引所等より大和総研作成
まず、リターン指数の動向をみると、スコア上位と下位はともに株式市場全体と同様な動きを示しているが、詳細にみると2008年半ばまではリターン指数の水準が上からスコア上位、スコア下位、配当込みTOPIXの順となっている。そして、2008年の金融危機による株式市場の大幅下落時にはスコア上位と下位の水準が入れ替わり、その後は配当込みTOPIXより上の水準でスコア上位とスコア下位がほぼ重なった状態で推移している。次に、各1年間のリターンをみると、2007年11月から2008年10月までのスコア上位は配当込みTOPIXのリターンを僅かに下回ったが、それを除くとスコア上位とスコア下位のリターンは常に配当込みTOPIXを上回っている。これらのことは、情報公開度スコアが株式リターンの動向と関連していることを示唆しているのではないか。また、リターンを計測した6年のうち3年はスコア上位がスコア下位のリターンを上回っていること、各年の1年リターンを平均するとスコア上位は-1.39%、スコア下位は-2.08%であること等から、スコアの高低もリターンと正の相関を持っている可能性がうかがえよう。
次に、直近のリターンの動向を詳細に示したのが図表2である。情報公開度スコア上位と下位のそれぞれについて、スコア開示後の月次平均リターンの平均値を配当込みTOPIXと比較すると、分析期間の12カ月でスコア上位のリターンが配当込みTOPIXを上回ったのは8回であった。また、スコア下位は9回、そしてスコア上位または下位が配当込みTOPIXを上回ったのは11回となっている。情報公開度スコアの高低に関わらず市場全体のリターンを上回った月が多い。また、1年間の累積リターンの平均値を算出すると、配当込みTOPIXが-3.54%であったのに対し、スコア上位は-3.18%、下位は-0.20%であり、いずれも配当込みTOPIXのリターンを上回っている。なお、スコア上位の累積リターンがスコア下位を下回ったのは、8月の大幅なマイナス・リターンの影響が大きい。8月は、スコア上位の2割強を占める電気機器等の株価が欧米財政問題や世界景気の減速懸念等から大幅に下落した月で、業種構成の違いの影響が大きかったようである。
図表2 情報公開度スコア開示後のリターン動向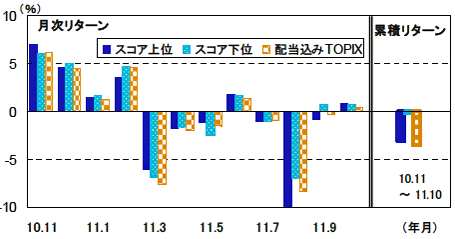
(出所)CDP、東京証券取引所等より大和総研作成
以上の結果は、ESG要因の1つである情報公開度スコアが株式リターンの動向と関連していること、そして業種構成の違いに注意が必要であることを示唆していると考えられよう。ただし、CDPの調査はさまざまなユニバースを対象としているが、2010年調査での回答率は世界全体の企業を対象としたグローバル500が82%、欧州企業を対象としたヨーロッパ300が84%であったのに対し、ジャパン500は41%と低い。また、直近の11月に公開された「CDP ジャパン 500 レポート 2011」でも、回答率は43%にとどまっている。日本企業を対象とした調査は2006年から2008年は150社で、500社に拡大されたのが2009年からであったことが、この回答率に影響しているのかもしれない。また、2011年は東日本大震災の影響で回答を辞退するという要因もあったようだが、2010年、2011年と連続して回答率が40%強であったことは、CDPへの情報開示はまだ積極的とは言えまい。CDPの目的の中に、世界の投資家と連携し投資機会を推進することがあり、2011年のレポートによると551の機関投資家(合計運用資産額71兆ドル)の機関投資家が署名している。したがって、調査への回答は投資家への情報開示として大きな意味があろう。CDP調査への回答企業が増えることが望まれる。また、回答企業の増加でこの調査の価値が一層高まり、ESG要因としての情報公開度スコアやスコアを構成する要素と株式リターンとの関連性がより明らかになるのではないだろうか。
図表1が、スコアリング対象企業を情報公開度スコアが50以上の企業(スコア上位、115社)と50未満の企業(スコア下位、96社)に区分し、リターンを算出した結果である。具体的には、スコアの開示が10月であったことから、各年の10月末時点でスコア上位とスコア下位のそれぞれの等金額ポートフォリオを作成し、翌年の10月までの1年間そのポートフォリオを保有し続けることを2011年10月までの6年間繰り返した。その結果を累積したリターン指数(図中の折れ線)とそれぞれの運用期間1年ごとのリターン(図中の縦棒)を図示している。
図表1 リターン指数と1年間リターンの動向
(出所)CDP、東京証券取引所等より大和総研作成
まず、リターン指数の動向をみると、スコア上位と下位はともに株式市場全体と同様な動きを示しているが、詳細にみると2008年半ばまではリターン指数の水準が上からスコア上位、スコア下位、配当込みTOPIXの順となっている。そして、2008年の金融危機による株式市場の大幅下落時にはスコア上位と下位の水準が入れ替わり、その後は配当込みTOPIXより上の水準でスコア上位とスコア下位がほぼ重なった状態で推移している。次に、各1年間のリターンをみると、2007年11月から2008年10月までのスコア上位は配当込みTOPIXのリターンを僅かに下回ったが、それを除くとスコア上位とスコア下位のリターンは常に配当込みTOPIXを上回っている。これらのことは、情報公開度スコアが株式リターンの動向と関連していることを示唆しているのではないか。また、リターンを計測した6年のうち3年はスコア上位がスコア下位のリターンを上回っていること、各年の1年リターンを平均するとスコア上位は-1.39%、スコア下位は-2.08%であること等から、スコアの高低もリターンと正の相関を持っている可能性がうかがえよう。
次に、直近のリターンの動向を詳細に示したのが図表2である。情報公開度スコア上位と下位のそれぞれについて、スコア開示後の月次平均リターンの平均値を配当込みTOPIXと比較すると、分析期間の12カ月でスコア上位のリターンが配当込みTOPIXを上回ったのは8回であった。また、スコア下位は9回、そしてスコア上位または下位が配当込みTOPIXを上回ったのは11回となっている。情報公開度スコアの高低に関わらず市場全体のリターンを上回った月が多い。また、1年間の累積リターンの平均値を算出すると、配当込みTOPIXが-3.54%であったのに対し、スコア上位は-3.18%、下位は-0.20%であり、いずれも配当込みTOPIXのリターンを上回っている。なお、スコア上位の累積リターンがスコア下位を下回ったのは、8月の大幅なマイナス・リターンの影響が大きい。8月は、スコア上位の2割強を占める電気機器等の株価が欧米財政問題や世界景気の減速懸念等から大幅に下落した月で、業種構成の違いの影響が大きかったようである。
図表2 情報公開度スコア開示後のリターン動向
(出所)CDP、東京証券取引所等より大和総研作成
以上の結果は、ESG要因の1つである情報公開度スコアが株式リターンの動向と関連していること、そして業種構成の違いに注意が必要であることを示唆していると考えられよう。ただし、CDPの調査はさまざまなユニバースを対象としているが、2010年調査での回答率は世界全体の企業を対象としたグローバル500が82%、欧州企業を対象としたヨーロッパ300が84%であったのに対し、ジャパン500は41%と低い。また、直近の11月に公開された「CDP ジャパン 500 レポート 2011」でも、回答率は43%にとどまっている。日本企業を対象とした調査は2006年から2008年は150社で、500社に拡大されたのが2009年からであったことが、この回答率に影響しているのかもしれない。また、2011年は東日本大震災の影響で回答を辞退するという要因もあったようだが、2010年、2011年と連続して回答率が40%強であったことは、CDPへの情報開示はまだ積極的とは言えまい。CDPの目的の中に、世界の投資家と連携し投資機会を推進することがあり、2011年のレポートによると551の機関投資家(合計運用資産額71兆ドル)の機関投資家が署名している。したがって、調査への回答は投資家への情報開示として大きな意味があろう。CDP調査への回答企業が増えることが望まれる。また、回答企業の増加でこの調査の価値が一層高まり、ESG要因としての情報公開度スコアやスコアを構成する要素と株式リターンとの関連性がより明らかになるのではないだろうか。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
実運用段階に入った国連管理型カーボンクレジットの利用可能性
供給制約と利用制度の要件を踏まえたクレジット活用の視点
2026年09月04日
-
2026年3月期有報の人的資本開示②
「従業員給与等の決定方針」に何が書かれていたか
2026年08月17日
-
ボランタリー・カーボン市場(VCM)の動向と国際取引の課題
高品質クレジットの流通を支える市場・制度基盤の整備
2026年08月14日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日





