2011年11月11日
サマリー
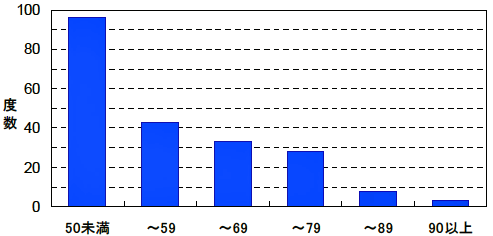
まず、図表1が情報公開度スコアの度数分布である。CDPが調査対象としている日本企業は500社で、期限までに回答が得られた211社を対象としてスコアが付けられている。また、スコアが50未満の企業についてはスコアの数値が開示されていない。レポートではスコアが70超を高い、50から70を中程度、50未満を低いとしているが、スコアが50未満の企業が全体の45.5%と約半数を占めているのに対し、70を超えている企業は18.5%となっている。また、スコアが80を超える企業は非常に少なく、5.2%しかない。まだまだ、気候変動問題や温室効果ガス等に関する取り組みが不十分な企業が多いのではないかと思われる。ただし、スコアリングの対象となった211社はスコアの高低に関わらず情報開示に積極的な企業であり、市場全体よりも株式パフォーマンスが上回ることが期待される。
図表1 情報公開度スコアの度数分布
(出所)CDPより大和総研作成
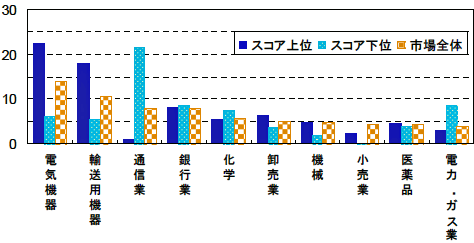
次に、図表2が2010年末時点での33業種別の上場時価総額構成比を示したものである。情報公開度スコアが50以上の企業を「スコア上位」、50未満の企業を「スコア下位」とし、市場全体の時価総額構成比の上位10業種について掲載した。スコア上位とスコア下位を比較すると、業種構成比が大きく異なっている。市場全体と比べると、スコア上位は電気機器や輸送用機器等の輸出産業の構成比が非常に高いのに対し、スコア下位はこれら業種の構成比は市場全体の半分程度しかない。一方、スコア下位では通信業や電力・ガス業の構成比が高いのであるが、スコア上位ではこれらの構成比が低く、特に通信業の構成比は市場全体での構成比の1割程度しかない。市場の動向によってスコア上位と下位との株式パフォーマンスに差が生じることが推測される。
図表2 上場時価総額上位10業種の構成比(2010年末時点)
(出所)CDP等より大和総研作成
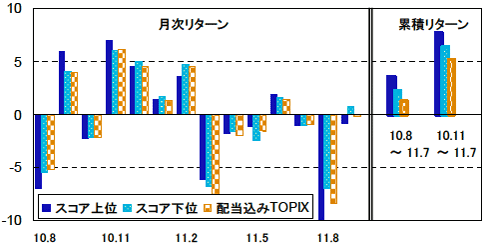
図表3が、スコア上位と下位の企業の平均リターンの推移である。まず、月次のリターンをみると、分析期間の14カ月でスコア上位のリターンが配当込みTOPIXを上回ったのは8回であった。また、スコア下位では10回、そしてスコア上位または下位が配当込みTOPIXを上回ったのは12回となっている。情報公開度スコアの高低に関わらず市場全体のリターンを上回った月が多い。ただし、2011年8月はスコア上位のリターンは配当込みTOPIX等に比べて大幅なマイナスとなっている。8月は、欧米財政問題や世界景気の減速懸念等から特に輸送用機器や電気機器等が大幅なマイナスリターンとなった月で、業種構成比の違いが影響したようである。そこで、この8月より前の累積リターンを算出し、図中の右に掲載した。まず、8月以前の1年間リターンは配当込みTOPIXが1.20%であったのに対し、スコア上位は3.57%、下位は2.19%であった。また、2010年のレポート発表日が不明のため、2011年のレポート発表予定(2011年11月初め)と同じとして、2010年11月からの累積リターンを計測すると、配当込みTOPIXが5.14%であったのに対し、スコア上位は7.69%、下位は6.28%となった。いずれもスコア上位、スコア下位、配当込みTOPIXの順にリターンの大きさが並んでおり、この情報公開度スコアがESG要因として有効であることの可能性を示唆しているのではないか。また、CDPの調査はさまざまなユニバースを対象としているが、その回答率は世界全体の企業を対象としたグローバル500が82%、欧州企業を対象としたヨーロッパ300が84%であったのに対し、日本500は41%と低い。日本企業の情報開示が進むことが望まれるとともに、開示が進むことでESG要因としての情報公開度スコアやスコアを構成する要素の有効性が高まるのではないだろうか。
図表3 情報公開度スコアと株式リターン(%)
(出所)CDP、東京証券取引所等より大和総研作成
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
AI・データセンターによる環境負荷と地域負担をどう捉えるか
電力供給とデータセンターの建設・運用に伴う負荷を一体的に捉える
2026年11月06日
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
最新のレポート・コラム
-
2026年7-9月期GDP(1次速報)
個人消費の弱さと外需の下押しで、4四半期ぶりのマイナス成長に
2026年11月16日
-
オンチェーン金融における「お金」のトークン化と日本で広がる“Web2.5”モデル
ステーブルコインの発行モデルを技術的視点から見る
2026年11月16日
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
AI導入で問われる「自社らしさ」
2026年11月16日
よく読まれているリサーチレポート
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日





