2012年09月14日
サマリー
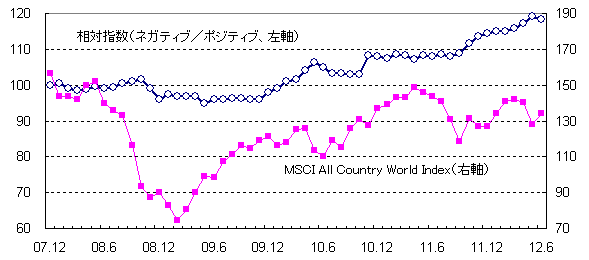
図表1が、スクリーニング手法別のリターンの相対指数の推移である。相対指数は、ネガティブ・スクリーニングを採用するファンドのリターン指数を、ポジティブ・スクリーニングを採用するファンドのリターン指数で除し、2007年12月末を100として指数化したものである。また、参考として株式市場全体の動向を示す、MSCI All Country World Indexを併記した。
相対指数は、2008年の半ばまではほぼ横ばいで、スクリーニング手法別のリターンにはほとんど差がなかった。2008年のリーマン・ショックを契機とする金融危機の影響で株式市場が大きく下落した時期に、一時的にポジティブ・スクリーニングを採用するファンドのリターンが優位となり、相対指数は100を下回った。そして、2009年の終わりにかけて相対指数はほぼ横ばいを続けたが、2009年の終わりからネガティブ・スクリーニングを採用するファンドのリターンが優位となり相対指数は上昇に転じた。その後、一時的には下がることもあったが、株式市場の上昇や下落に関わらず、相対指数は上昇傾向を続け、特に2011年11月頃からその状況が強まった。ネガティブ・スクリーニングを採用するファンドの方が、リターンが高いという状況が続いているのである。
図表1 スクリーニング手法別のリターンの相対指数の推移(2007年12月末=100)
(出所)Eurekahedge、MSCIより大和総研作成
このように、スクリーニング手法によってリターンに差が生じていることから、これらファンドの投資スタイルに相違のあることが予想される。そこで、株式のスタイル・インデックス等を用いて、ファンドの資産構成を推計した。もちろん、ファンドの運用資産の構成を外部から知ることは困難である。しかし、その運用の結果は実現リターンとして表れており、そのリターンを分析することでファンドの運用資産の構成を推測できる可能性はあろう。そこで、ファンドの2年間の月次リターンを被説明変数とし、スタイル・インデックスのリターン等を説明変数とする回帰モデルで資産構成比の推計を試みた(※3)。
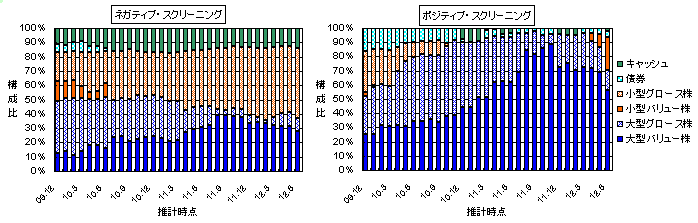
図表2が、推計結果をまとめたものである。横軸は推計期間の期末時点を示しており、例えば、図中の09年12月は2008年1月から2009年12月の2年間のデータで推計した資産構成となっている。まず、ネガティブ・スクリーニングを採用するファンドの資産構成の推移をみると、大型グロース株の構成比は分析期間の初めでは4割程度であったのが、最近では1割程度へと減少しているのに対し、大型バリュー株は1割強であったのが、3割程度へと増加している。そして、小型グロース株は2割程度から5割程度へと大きく増え、構成比が最も高くなっている。
次に、ポジティブ・スクリーニングを採用するファンドの構成比は、大型バリュー株が2割強であったのが8割を超える水準まで増加した後、最近では6割前後の水準となっている。大型グロース株は3割程度が1割程度へと減少し、小型グロース株も2割強から最近では0%にまで減少している。
最近の両者の構成比を比較すると、ネガティブ・スクリーニングを採用するファンドは、ポジティブ・スクリーニングを採用するファンドに比べて、小型株の構成比が高いという特徴がある。大企業は多様な事業を行っているため、ネガティブ・スクリーニングの条件に該当するケースが多く、小型株の構成比が高くなったのであろうか。一方、ポジティブ・スクリーニングを採用するファンドは大型株の構成比が非常に高い。これは、大企業の方がESG課題への対応や情報開示が進んでおり、これを積極的に評価するポジティブ・スクリーニングで大型株の構成比が高いと解釈できよう。ここで示した結果は、あくまでもモデルによる推計であるが、スクリーニング手法によってファンドの投資スタイルが大きく異なっているとの結果を得た。SRIファンドへの投資では、この投資スタイルの違いに注意が必要ではないか。
図表2 ファンドの資産構成推計値の推移
(注)推計時点は、推計期間の末時点を表示
(出所)Eurekahedge、MSCI、Merrill Lynchなどより大和総研作成
(※1)ネガティブ・スクリーニングは価値観をベースに、その基準に適合しない企業や業種を投資対象から除く手法。ポジティブ・スクリーニングは、企業のESG課題への対応を評価し、その評価の高い企業を選んで投資する手法。
(※2)Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
(※3)下記を説明変数とし、係数が非負で合計が1となるように制約を付けた回帰モデルにより推計。
株式:
MSCI All Country World Index Large Cap Value
MSCI All Country World Index Large Cap Growth
MSCI All Country World Index SMID(Small+Mid Cap) Value
MSCI All Country World Index SMID(Small+Mid Cap) Growth
債券:
Merrill Lynch Global Government Bond Index Ⅱ
キャッシュ: LIBOR 1ヵ月物
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
AI・データセンターによる環境負荷と地域負担をどう捉えるか
電力供給とデータセンターの建設・運用に伴う負荷を一体的に捉える
2026年11月06日
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
最新のレポート・コラム
-
2026年7-9月期GDP(1次速報)
個人消費の弱さと外需の下押しで、4四半期ぶりのマイナス成長に
2026年11月16日
-
オンチェーン金融における「お金」のトークン化と日本で広がる“Web2.5”モデル
ステーブルコインの発行モデルを技術的視点から見る
2026年11月16日
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
AI導入で問われる「自社らしさ」
2026年11月16日
よく読まれているリサーチレポート
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日





