2012年07月20日
サマリー
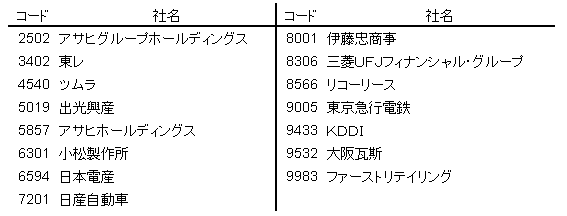
2012年7月11日、東京証券取引所グループから「ESGで企業を視る」が発表された。東証グループでは、日本経済応援プロジェクト「+YOU(プラス・ユー)~一人ひとりがニッポン経済」の一環として、財務指標だけでは見えない、魅力ある企業を紹介する活動を開始している。その第1回目として、ESGをテーマとして選定した結果が紹介された。図表1が、「ESGで企業を視る」で選定された企業で、東証1部上場企業を対象に、SRI調査会社であるグッドバンカーによるESGスコアと、ROEの高い15社が選ばれている(※1)。ESGスコアには、企業が継続的に取り組んでいる活動が反映されていると考えられることから、ESGスコアが高いことは、これら15社の過去のリターンに影響している可能性があろう。そこで、これら15社でポートフォリオを作成し、過去のリターン動向を試算した。
図表1.「ESGで企業を視る」選定企業リスト
(出所)東京証券取引所グループより大和総研作成
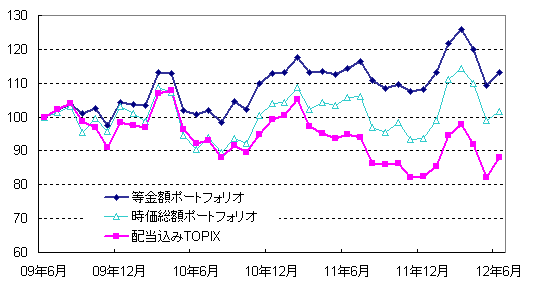
まず、選定された15社のリターン動向をみるために、毎月、15社に等金額投資したケース(等金額ポートフォリオ)と、前月末の時価総額に応じて投資したケース(時価総額ポートフォリオ)を作成し、リターンを試算した。図表2が、このリターンを累積した直近3年間のリターン指数の推移である。いずれの指数も、株式市場の代表的なベンチマークの1つである配当込みTOPIXと似た動きを示しているが、計測期間の後半では等金額ポートフォリオが最も高い水準、配当込みTOPIXが最も低い水準を推移し、その差が拡大していることがわかる。また、時価総額ポートフォリオはその間を推移している。
図表2.リターン指数の推移(2009年6月末=100)
(出所)東京証券取引所グループ等より大和総研作成
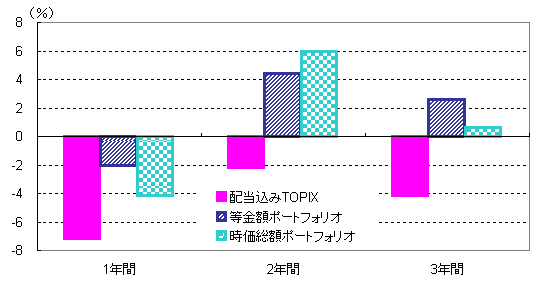
15社で構成したポートフォリオの直近3年間のリターン指数は、等金額投資でも時価総額に応じた投資でも配当込みTOPIXよりも高い水準を推移しており、市場全体と比べてこれら15社の平均的なリターンの高いことがわかった。しかし、これらリターン指数は毎月、リバランスを行っていることになり、投資という観点では煩雑な面もある。特に、等金額ポートフォリオは15社への投資が等金額になるよう、毎月、リバランスが必要となる。そこで、1年間、2年間、3年間のそれぞれについて、期初に投資してそのまま保有を続けた場合のリターンを算出してみた。
図表3が、それぞれの保有期間別のリターンである。いずれの保有期間でも、株式市場全体の動向を占める配当込みTOPIXのリターンはマイナスであった。これに対し、選定された15社で構成したポートフォリオのリターンは、2年間と3年間保有するとプラスになっている。
図表3.2012年6月末まで保有した場合の保有期間別リターン(年率換算値)
(出所)東京証券取引所グループ等より大和総研作成
以上のように、「ESGで企業を視る」で選定された15社でポートフォリオを作成し、そのリターンを試算すると、市場全体よりも高いことがわかった。もちろん、リターンに関係すると考えられるROEを併用していること、あくまでも過去のリターンを試算していることなどには注意が必要であるが、これらの試算結果はESGという観点が投資に有効である可能性を示唆しているのではないだろうか。選定された15社の今後のリターン動向が楽しみである。
(※1)「ESGで企業を視る」では、「東証市場第一部銘柄を対象に、TOPIX17業種毎にESGスコアの高い銘柄を、大型株と中小型株からそれぞれ抽出し、ROEが業種平均以上かつ最も高い銘柄をスクリーニングしました」と説明されている。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
執筆者のおすすめレポート
同じカテゴリの最新レポート
-
AI・データセンターによる環境負荷と地域負担をどう捉えるか
電力供給とデータセンターの建設・運用に伴う負荷を一体的に捉える
2026年11月06日
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
最新のレポート・コラム
-
2026年7-9月期GDP(1次速報)
個人消費の弱さと外需の下押しで、4四半期ぶりのマイナス成長に
2026年11月16日
-
オンチェーン金融における「お金」のトークン化と日本で広がる“Web2.5”モデル
ステーブルコインの発行モデルを技術的視点から見る
2026年11月16日
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
AI導入で問われる「自社らしさ」
2026年11月16日
よく読まれているリサーチレポート
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日





