2011年10月28日
サマリー
SRIファンドのパフォーマンスを検討するために、Eurekahedge*のSRIファンド・データベースで投資対象地域がグローバルとなっているファンド(グローバル投資型SRIファンド)を対象に分析を行った。
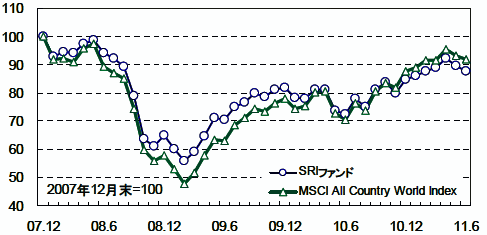
まず、図表1がグローバル投資型SRIファンドのリターン指数の推移である。対象としたSRIファンドは2010年末で174本であった。この図からわかるように、グローバル投資型SRIファンドのリターン指数は株式市場との連動性が高く、2008年のリーマン・ショックを契機とした株式市場の急落と、その後の回復の影響を強く受けていることがわかる。ただ、詳細にみると2008年後半から2009年にかけての株式市場の急落時は、SRIファンドのリターン指数の下落の方が小さい。運用のプロセスにESG要因を考慮することが、運用リスクを下げた可能性を指摘できよう。しかし、その後の相場回復期には株式市場の上昇に追随できていないようである。
図表1 グローバル投資型SRIファンドのリターン指数の推移
(出所)Eurekahedge、MSCIより大和総研作成
次に、図表2が直近3年間で算出したグローバル投資型SRIファンドの超過リターン(対株式市場)の度数分布である。分析対象ファンドは148本であるが、超過リターンがプラスとなったファンドは32本であった。約2割のファンドが株式市場全体よりも高いリターンを実現したことになる。また、約半数のファンドは超過リターンが0%から-5%の間に入っており、超過リターンがプラスのファンドも、ほとんどのファンドの超過リターンが5%以下となっている。SRIファンドは、投資プロセスにESG要因を取り入れるという特徴を持つが、そのリターンの水準は株式市場全体のリターンの水準と大きな違いはないようである。
図表2 グローバル投資型SRIファンドの超過リターンの度数分布
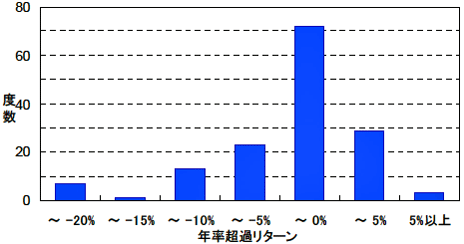
(注) 2008年8月から2011年7月の月次データから算出
(出所)Eurekahedge、MSCIより大和総研作成
ファンドの運用パフォーマンスは、リスクとリターンの両面からみる必要がある。そこで、図表3にリスク(標準偏差)とリターンの散布図を示した。グローバル投資型SRIファンドのリスクとリターンの水準は個々のファンドで大きく異なることがわかる。また、市場全体と同程度のリスクを負担しているファンドでも、リターンには大きな違いが生じている。リスクを考慮したパフォーマンス尺度の一つであるシャープ・レシオを算出すると、超過リターンの場合と同様に、約2割(148本中31本)のファンドが市場全体を超えていた。
このように、直近の3年間でみるとグローバル投資型SRIファンドの約2割が株式市場全体を上回るリターンを獲得し、シャープ・レシオでも同様に約2割のファンドのパフォーマンスが市場全体を超えていた。そして、分析に用いたファンドのリターンはコスト控除後の数値であるが、リターンに平均運用報酬(1.27%)を加えれば市場を越えるリターンを獲得したファンドは3割強に増える。他のアクティブ・ファンドと同様に、SRIファンドにおいても運用報酬がファンドのリターンに与える影響は大きいといえよう。
図表3 グローバル投資型SRIファンドのリスクとリターン
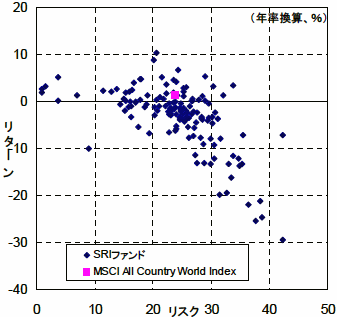
(注) 2008年8月から2011年7月の月次データから算出
(出所)Eurekahedge、MSCIより大和総研作成
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
まず、図表1がグローバル投資型SRIファンドのリターン指数の推移である。対象としたSRIファンドは2010年末で174本であった。この図からわかるように、グローバル投資型SRIファンドのリターン指数は株式市場との連動性が高く、2008年のリーマン・ショックを契機とした株式市場の急落と、その後の回復の影響を強く受けていることがわかる。ただ、詳細にみると2008年後半から2009年にかけての株式市場の急落時は、SRIファンドのリターン指数の下落の方が小さい。運用のプロセスにESG要因を考慮することが、運用リスクを下げた可能性を指摘できよう。しかし、その後の相場回復期には株式市場の上昇に追随できていないようである。
図表1 グローバル投資型SRIファンドのリターン指数の推移
(出所)Eurekahedge、MSCIより大和総研作成
次に、図表2が直近3年間で算出したグローバル投資型SRIファンドの超過リターン(対株式市場)の度数分布である。分析対象ファンドは148本であるが、超過リターンがプラスとなったファンドは32本であった。約2割のファンドが株式市場全体よりも高いリターンを実現したことになる。また、約半数のファンドは超過リターンが0%から-5%の間に入っており、超過リターンがプラスのファンドも、ほとんどのファンドの超過リターンが5%以下となっている。SRIファンドは、投資プロセスにESG要因を取り入れるという特徴を持つが、そのリターンの水準は株式市場全体のリターンの水準と大きな違いはないようである。
図表2 グローバル投資型SRIファンドの超過リターンの度数分布
(注) 2008年8月から2011年7月の月次データから算出
(出所)Eurekahedge、MSCIより大和総研作成
ファンドの運用パフォーマンスは、リスクとリターンの両面からみる必要がある。そこで、図表3にリスク(標準偏差)とリターンの散布図を示した。グローバル投資型SRIファンドのリスクとリターンの水準は個々のファンドで大きく異なることがわかる。また、市場全体と同程度のリスクを負担しているファンドでも、リターンには大きな違いが生じている。リスクを考慮したパフォーマンス尺度の一つであるシャープ・レシオを算出すると、超過リターンの場合と同様に、約2割(148本中31本)のファンドが市場全体を超えていた。
このように、直近の3年間でみるとグローバル投資型SRIファンドの約2割が株式市場全体を上回るリターンを獲得し、シャープ・レシオでも同様に約2割のファンドのパフォーマンスが市場全体を超えていた。そして、分析に用いたファンドのリターンはコスト控除後の数値であるが、リターンに平均運用報酬(1.27%)を加えれば市場を越えるリターンを獲得したファンドは3割強に増える。他のアクティブ・ファンドと同様に、SRIファンドにおいても運用報酬がファンドのリターンに与える影響は大きいといえよう。
図表3 グローバル投資型SRIファンドのリスクとリターン
(注) 2008年8月から2011年7月の月次データから算出
(出所)Eurekahedge、MSCIより大和総研作成
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
-
生物多様性条約第17回締約国会議の注目点
初回グローバルレビューで問われる、目標達成への道筋
2026年10月09日
最新のレポート・コラム
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日





