2011年09月30日
サマリー
SRIファンドの代表的な投資手法に、ネガティブ・スクリーニング、ポジティブ・スクリーニングがある。そこで、Eurekahedge*のSRIファンド・データベースからデータの取得が可能であったファンドを対象に、これらスクリーニング手法別のパフォーマンスと資産構成の違いについて分析した。
まず、図表1が分析の対象としたファンドの数と運用資産額の推移である。金融危機の影響等から2007年度末に比べてファンド数と運用資産額は減少しており、2010年末のファンド数は323本、運用資産額は548億ドルとなっている。スクリーニング手法別にみると、ファンド数、運用資産額ともポジティブ・スクリーニングのみを採用しているファンドが最大で、2010年末では全体の約半分程度を占めている。スクリーニング条件をみると環境関連、社会問題、そしてコーポレート・ガバナンスに積極的に取り組む企業への投資が多い。次いで多いのがポジティブとネガティブの両方のスクリーニングを採用しているファンドで、ネガティブ・スクリーニングのみを採用するファンドは全体の15%程度となっている。ネガティブ・スクリーニングでは、たばこ、アルコール、ギャンブル、軍需関連等の企業を投資対象から除外しているファンドが多いようである。
図表1 分析対象のファンド数と運用資産額の推移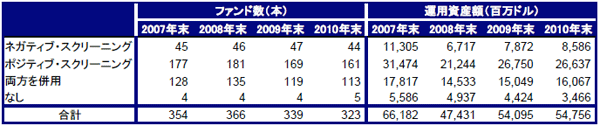
(出所)Eurekahedgeより大和総研作成
図表2が2007年12月末を100としたSRIファンドのリターン指数の推移である。この図からわかるように、いずれのファンドもリターン指数は株式市場の動きと連動性が高く、2008年のリーマン・ショックを契機とした金融危機による株式市場の急落と、その後の回復の影響を強く受けている。ただ、詳細にみると2009年まではスクリーニング手法によらずリターン指数がほぼ同様の動きを示しているのに対し、2010年以降は指数の水準に違いが生じている。特に、2010年終盤から直近にかけてはネガティブ・スクリーニングのみを採用しているファンドのリターンが好調であるのに対し、ポジティブ・スクリーニングのみを採用するファンドのリターン指数は市場全体から下方に乖離(かいり)している等、スクリーニング手法によってリターン指数の動向に違いがみられる。
図表2 スクリーニング手法別のリターン指数の推移(2007年12月末=100)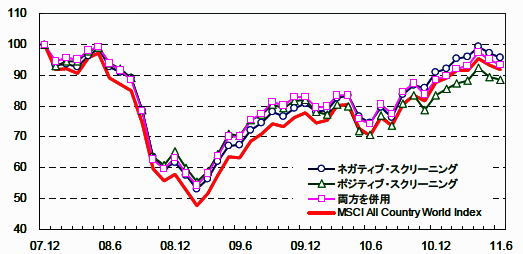
(出所)Eurekahedge、MSCIより大和総研作成
次に、図表3に2009年7月から2011年6月までの24ヵ月のデータを用いて、スクリーニング手法別のリターンから資産構成を推計した結果を示した(※1)。まず、ネガティブ・スクリーニングのみを採用しているファンドは小型グロース株が38.6%で、他のファンドに比べて小型株の構成比が非常に高い。大企業は多様な事業を行っているために、ネガティブ・スクリーニングの条件に該当するケースが多く、小型株への投資比率が高いことが推測される。これに対し、ポジティブ・スクリーニングのみを採用しているファンドは、大型バリュー株が62.7%、大型グロース株が31.8%となっている。これは、大企業の方がCSRに関する体制が整っており、ESG情報の開示が進んでいることを示しているのではないか。両方の手法を採用するファンドも大型株投資が中心となっている。もちろん、ここで示したのはあくまでもモデルによる推計であるが、スクリーニング手法によって投資対象が異なり、リスク・リターン特性に違いが生じているようである。
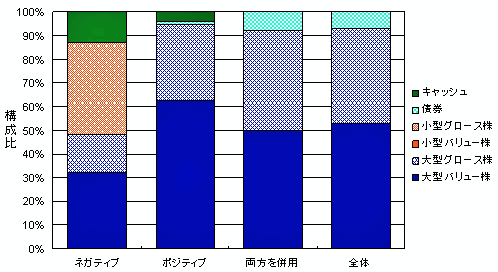
図表3 スクリーニング手法別の資産構成推計値
(出所)Eurekahedge、MSCI、Merrill Lynch等より大和総研作成
(※1)下記を説明変数とし、係数が非負で合計が1となるように制約を付けた回帰モデルにより推計。
大型バリュー株: MSCI All Country World Index Large Cap Value
大型グロース株: MSCI All Country World Index Large Cap Growth
小型バリュー株: MSCI All Country World Index SMID(Small+Mid Cap) Value
小型グロース株: MSCI All Country World Index SMID(Small+Mid Cap) Growth
債券: Merrill Lynch Global Government Bond Index Ⅱ
キャッシュ: LIBOR 1ヵ月物
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
まず、図表1が分析の対象としたファンドの数と運用資産額の推移である。金融危機の影響等から2007年度末に比べてファンド数と運用資産額は減少しており、2010年末のファンド数は323本、運用資産額は548億ドルとなっている。スクリーニング手法別にみると、ファンド数、運用資産額ともポジティブ・スクリーニングのみを採用しているファンドが最大で、2010年末では全体の約半分程度を占めている。スクリーニング条件をみると環境関連、社会問題、そしてコーポレート・ガバナンスに積極的に取り組む企業への投資が多い。次いで多いのがポジティブとネガティブの両方のスクリーニングを採用しているファンドで、ネガティブ・スクリーニングのみを採用するファンドは全体の15%程度となっている。ネガティブ・スクリーニングでは、たばこ、アルコール、ギャンブル、軍需関連等の企業を投資対象から除外しているファンドが多いようである。
図表1 分析対象のファンド数と運用資産額の推移
(出所)Eurekahedgeより大和総研作成
図表2が2007年12月末を100としたSRIファンドのリターン指数の推移である。この図からわかるように、いずれのファンドもリターン指数は株式市場の動きと連動性が高く、2008年のリーマン・ショックを契機とした金融危機による株式市場の急落と、その後の回復の影響を強く受けている。ただ、詳細にみると2009年まではスクリーニング手法によらずリターン指数がほぼ同様の動きを示しているのに対し、2010年以降は指数の水準に違いが生じている。特に、2010年終盤から直近にかけてはネガティブ・スクリーニングのみを採用しているファンドのリターンが好調であるのに対し、ポジティブ・スクリーニングのみを採用するファンドのリターン指数は市場全体から下方に乖離(かいり)している等、スクリーニング手法によってリターン指数の動向に違いがみられる。
図表2 スクリーニング手法別のリターン指数の推移(2007年12月末=100)
(出所)Eurekahedge、MSCIより大和総研作成
次に、図表3に2009年7月から2011年6月までの24ヵ月のデータを用いて、スクリーニング手法別のリターンから資産構成を推計した結果を示した(※1)。まず、ネガティブ・スクリーニングのみを採用しているファンドは小型グロース株が38.6%で、他のファンドに比べて小型株の構成比が非常に高い。大企業は多様な事業を行っているために、ネガティブ・スクリーニングの条件に該当するケースが多く、小型株への投資比率が高いことが推測される。これに対し、ポジティブ・スクリーニングのみを採用しているファンドは、大型バリュー株が62.7%、大型グロース株が31.8%となっている。これは、大企業の方がCSRに関する体制が整っており、ESG情報の開示が進んでいることを示しているのではないか。両方の手法を採用するファンドも大型株投資が中心となっている。もちろん、ここで示したのはあくまでもモデルによる推計であるが、スクリーニング手法によって投資対象が異なり、リスク・リターン特性に違いが生じているようである。
図表3 スクリーニング手法別の資産構成推計値
(出所)Eurekahedge、MSCI、Merrill Lynch等より大和総研作成
(※1)下記を説明変数とし、係数が非負で合計が1となるように制約を付けた回帰モデルにより推計。
大型バリュー株: MSCI All Country World Index Large Cap Value
大型グロース株: MSCI All Country World Index Large Cap Growth
小型バリュー株: MSCI All Country World Index SMID(Small+Mid Cap) Value
小型グロース株: MSCI All Country World Index SMID(Small+Mid Cap) Growth
債券: Merrill Lynch Global Government Bond Index Ⅱ
キャッシュ: LIBOR 1ヵ月物
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
-
生物多様性条約第17回締約国会議の注目点
初回グローバルレビューで問われる、目標達成への道筋
2026年10月09日
最新のレポート・コラム
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日