2012年08月31日
サマリー
SRI(社会的責任投資)は、教会資産の運用の際に酒やたばこなど、宗教的価値観や教義に反する企業を投資対象から除外するネガティブ・スクリーニングから始まったとされている。また、現在においても特定の業種や国などを投資対象から除くネガティブ・スクリーニングや、企業のESG課題への対応を評価し、その評価の高い企業を選んで投資するポジティブ・スクリーニングは、SRIの代表的な手法となっている。そこで、Eurekahedge(※1)のSRIファンド・データベースからデータの取得が可能であったファンドを対象に、これらスクリーニング手法と運用パフォーマンスについて検討した。
図表1が、スクリーニングの手法別にSRIファンドの数と運用資産額をまとめたものである。まず、直近の状況をみると、ファンド数ではポジティブ・スクリーニングのみを採用しているファンドが全体の4割強と多く、次いでポジティブ・スクリーニングとネガティブ・スクリーニングを併用している(図表中の「両方」)が3割程度となっている。そして、ネガティブ・スクリーニングのみを採用しているファンドとその他がそれぞれ1割程度となっている。その他には、スクリーニングを採用していないファンドと、スクリーニングを採用しているかどうか不明のファンドがあるが、不明のファンドにもスクリーニングを採用しているファンドが存在している可能性を考えると、SRIファンドのほとんどのファンドがスクリーニングを採用していると考えられよう。運用資産額における手法別の構成も、ファンド数とほぼ同様となっており、やはりポジティブ・スクリーニングのみを採用するファンドと、両方を採用するファンドが多い。
次に、経時的な動向をみると、ファンド数に関して若干減少しているようであるが、大きな変化はみられないのに対し、運用資産額は2008年末に大きく減少している。2008年のリーマン・ショックを契機とする金融危機で、リスク資産の運用は大幅なパフォーマンス悪化と大量の資金流出に見舞われたが、SRIファンドにもその影響があったと思われる。
図表1 スクリーニング手法別のファンド数と運用資産額
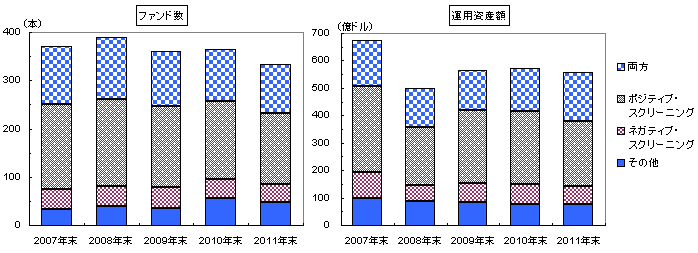
(注)「両方」はポジティブ・スクリーニングとネガティブ・スクリーニングを併用しているファンド、「その他」はスクリーニングを用いていない、または不明のファンド。
(出所)Eurekahedgeより大和総研作成
図表2が2007年12月末を100としたSRIファンドのリターン指数の推移を示したもので、参考としてMSCI All Country World Indexを併記している。この図表からわかるように、スクリーニング手法の違いを問わず、SRIファンドのリターン指数は株式市場の動きと連動性が高く、2008年のリーマン・ショックを契機とした金融危機による株式市場の急落と、その後の回復の影響を強く受けているようである。詳細にみると、2008年の金融危機により株式市場全体が大幅に下落したが、SRIファンドは市場全体よりは下落が小さかった。また、2010年半ばまでは各スクリーニング手法の指数の動向にはほとんど差はなかったが、2010年の終わり頃から、ネガティブ・スクリーニングのリターン指数は株式市場全体を上回った水準を推移している。ネガティブ・スクリーニングでは、たばこ・アルコール、ギャンブル、軍需関連等の企業を投資対象から除外しているファンドが多いが、これがリターンに寄与したのであろうか。一方、ポジティブ・スクリーニングの指数は株式市場全体を下回った水準を推移しており、2011年の終わりからその格差が開いている。ポジティブ・スクリーニングは、環境、コーポレート・ガバナンス、コミュニティや社会への対応などを評価するファンドが多いが、ファンドの運用パフォーマンスには繋がらなかったようである。ただし、SRIは経済的(金銭的)リターンだけでなく、社会的リターンも考慮する投資であり、ここで示した経済的リターンだけでは評価できないことには注意されたい。
図表2 スクリーニング手法別のリターン指数の推移(2007年12月末=100)
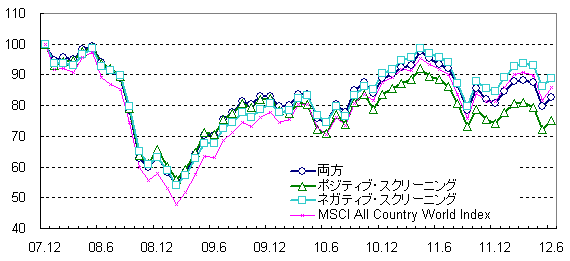
(出所)Eurekahedge、MSCIより大和総研作成
(※1)Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
図表1が、スクリーニングの手法別にSRIファンドの数と運用資産額をまとめたものである。まず、直近の状況をみると、ファンド数ではポジティブ・スクリーニングのみを採用しているファンドが全体の4割強と多く、次いでポジティブ・スクリーニングとネガティブ・スクリーニングを併用している(図表中の「両方」)が3割程度となっている。そして、ネガティブ・スクリーニングのみを採用しているファンドとその他がそれぞれ1割程度となっている。その他には、スクリーニングを採用していないファンドと、スクリーニングを採用しているかどうか不明のファンドがあるが、不明のファンドにもスクリーニングを採用しているファンドが存在している可能性を考えると、SRIファンドのほとんどのファンドがスクリーニングを採用していると考えられよう。運用資産額における手法別の構成も、ファンド数とほぼ同様となっており、やはりポジティブ・スクリーニングのみを採用するファンドと、両方を採用するファンドが多い。
次に、経時的な動向をみると、ファンド数に関して若干減少しているようであるが、大きな変化はみられないのに対し、運用資産額は2008年末に大きく減少している。2008年のリーマン・ショックを契機とする金融危機で、リスク資産の運用は大幅なパフォーマンス悪化と大量の資金流出に見舞われたが、SRIファンドにもその影響があったと思われる。
図表1 スクリーニング手法別のファンド数と運用資産額
(注)「両方」はポジティブ・スクリーニングとネガティブ・スクリーニングを併用しているファンド、「その他」はスクリーニングを用いていない、または不明のファンド。
(出所)Eurekahedgeより大和総研作成
図表2が2007年12月末を100としたSRIファンドのリターン指数の推移を示したもので、参考としてMSCI All Country World Indexを併記している。この図表からわかるように、スクリーニング手法の違いを問わず、SRIファンドのリターン指数は株式市場の動きと連動性が高く、2008年のリーマン・ショックを契機とした金融危機による株式市場の急落と、その後の回復の影響を強く受けているようである。詳細にみると、2008年の金融危機により株式市場全体が大幅に下落したが、SRIファンドは市場全体よりは下落が小さかった。また、2010年半ばまでは各スクリーニング手法の指数の動向にはほとんど差はなかったが、2010年の終わり頃から、ネガティブ・スクリーニングのリターン指数は株式市場全体を上回った水準を推移している。ネガティブ・スクリーニングでは、たばこ・アルコール、ギャンブル、軍需関連等の企業を投資対象から除外しているファンドが多いが、これがリターンに寄与したのであろうか。一方、ポジティブ・スクリーニングの指数は株式市場全体を下回った水準を推移しており、2011年の終わりからその格差が開いている。ポジティブ・スクリーニングは、環境、コーポレート・ガバナンス、コミュニティや社会への対応などを評価するファンドが多いが、ファンドの運用パフォーマンスには繋がらなかったようである。ただし、SRIは経済的(金銭的)リターンだけでなく、社会的リターンも考慮する投資であり、ここで示した経済的リターンだけでは評価できないことには注意されたい。
図表2 スクリーニング手法別のリターン指数の推移(2007年12月末=100)
(出所)Eurekahedge、MSCIより大和総研作成
(※1)Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
実運用段階に入った国連管理型カーボンクレジットの利用可能性
供給制約と利用制度の要件を踏まえたクレジット活用の視点
2026年09月04日
-
2026年3月期有報の人的資本開示②
「従業員給与等の決定方針」に何が書かれていたか
2026年08月17日
-
ボランタリー・カーボン市場(VCM)の動向と国際取引の課題
高品質クレジットの流通を支える市場・制度基盤の整備
2026年08月14日
最新のレポート・コラム
よく読まれているリサーチレポート
-
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
-
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
-
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
-
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
-
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日
2026年ジャクソンホール会議の注目点は?
ウォーシュ議長はインフレ抑止に対する姿勢を明確に打ち出すか
2026年08月20日
“TACO”指数で読む トランプ大統領の“TACO”化の兆し
市場と世論が映す政策転換のサイン
2026年08月13日
高市政権誕生後の長期金利をどうみるか
2035年に3.3~4.0%程度で、海外保有拡大で更なる上昇も
2026年08月12日
第230回日本経済予測
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年08月21日
GPIFガバナンス改革の功罪と課題解決の道
目先の運用見直しの可能性は低いが、硬直的運用への対応が課題
2026年08月13日