2011年11月09日
サマリー
来夏のエネルギー戦略策定に向けて議論が進行中
10月3日、「エネルギー・環境会議」が開催され、新たなエネルギー戦略策定に向けた工程表が示された(図表1)。並行して進められる「コスト等検証委員会」、「総合資源エネルギー調査会基本問題委員会」、「原子力発電・核燃料サイクル技術等検討小委員会」での議論をもとに、今年末までに基本方針を決定し、2012年春に戦略の選択肢を提示、国民的議論を経て2012年夏に「革新的エネルギー・環境戦略」を策定するとのことである。
(図表1)「革新的エネルギー・環境戦略」策定に向けたスケジュール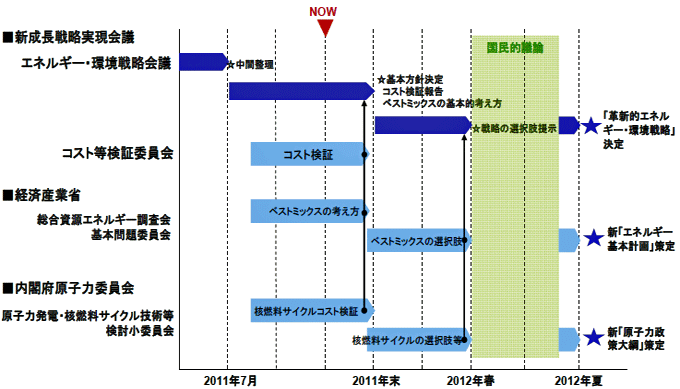
(出所)「革新的エネルギー・環境戦略のこれまでの議論及び今後の進め方について」(平成23年10月3日国家戦略室)より大和総研作成
「コスト等検証委員会」は今年末までに発電コストの見直しをする
「コスト等検証委員会」は、電源別の発電コストを算出し、日本の新たなエネルギー戦略を検討する場に客観的なデータを提供することを目的として設置された。これまでも発電コストの試算は行われてきたが、出所が異なること等から比較困難であることが指摘されてきた(図表2)。また、今回の原発事故を受け、立地交付金や事故リスク費用等を新たに考慮すべきという声が高まっており、見直しが必要と判断したことも背景にある。
(図表2)電源別の発電コストと出所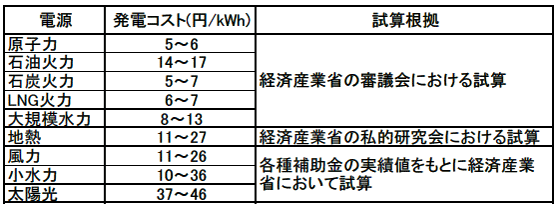
(出所)第1回コスト等検証委員会(平成23年10月7日)配布資料より大和総研作成
「省エネ製品」の“発電”コストも試算の対象に
今回の試算の新たなチャレンジとして、(1)再生可能エネルギーやコージェネレーション等試算対象とする電源を拡大すること、(2)政策経費やリスク等これまでコストに参入していなかった項目を検討すること、(3)技術革新等を考慮した将来(2020年、2030年)に稼働する発電所の発電コストも試算すること、が挙げられている。
多くの論点があるが、その中で興味深い試みとして注目したいのは、「省エネ製品」の“発電”コストも試算対象にするということだ。「省エネ製品」は、自ら発電することはできないが、“需要を減らす=発電”と解釈することが可能である。昨今、「節電所 」という言葉が聞かれるようになったが、節電することで需要を削減できれば、新たな発電所を設置したことと同等であるという考え方である。今回の試算では、この「節電所」の考え方が取り入れられるということだ。
国民負担の最小化を追求するならば、“供給”という枠にとらわれない見方が必要
算出方法の詳細はまだ議論されていないが、単純に考えた場合、「省エネ製品」への投資額(円)を、削減できた電力量(kWh)で割ると、発電相当単価(円/kWh)は算出される。例えば、省エネ機器への1億円の投資で、年間1GWh(投資回収年数5~10年程度)の電力量を削減できたとすると、省エネ機器の寿命である15年間の間に15GWhの需要を減らせることになる。つまり、1kWhあたり6.7円(1億円÷15GWh)で“発電”したことと同等の価値があるということだ。こうした省エネによる“発電”の価値は理論上理解されるものの、これまで発電コストを議論する際に比較対象として並べられることはなかった。それは、供給サイドと需要サイドの議論が別々に行われてきたことが一因だと考えられるが、供給サイドを担う企業にとって、需要を減らすことは、電力供給という本来の事業目的と相反する面があったことも原因であろう。しかし、電力危機に直面する今、需要家である国民の負担の最小化を追求するならば、“供給”という枠にとらわれない見方も必要だ。
例えば、電力会社が、学校等へ省エネ投資をしたとする。投資額を原価に参入することで電力コストが上昇したとしても、発電所新設による電力コスト上昇よりも上昇率が低ければ、需要家は喜んで受け入れるだろう。また、各戸に高価なスマートメータを導入しても、ピーク電力を制御して新規電源コストを回避する目的であれば需要家は理解し協力するだろう。もちろん、こうしたことを可能とする制度づくり、仕組みづくりも必要となる。
試算結果をどのように社会に活用していくのか、注目したい
今回の「省エネ製品」の“発電”コスト試算は、試算結果そのものも興味深いものの、今後、その結果がどのような新たな議論を呼び、どのように社会に活用されていくのか、そこに注目していきたい。
(※1) 「最初の提唱者エイモリー・ロビンス氏によれば、節電所は省エネ機器を購入することを通じて、消費してしまうはずだった電気を生み出し発電所の代わりになる(ペーター・ヘニッケほか「ネガワット」)。」(2011年5月19日 日本経済新聞「経済教室」植田和弘京都大学教授)
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
-
生物多様性条約第17回締約国会議の注目点
初回グローバルレビューで問われる、目標達成への道筋
2026年10月09日
最新のレポート・コラム
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日