2011年08月26日
サマリー
SRIファンドの運用は、世界各地で行われている。そこで、Eurekahedge*のSRIファンド・データベースからデータの取得が可能であったファンドを対象に、運用マネジャーの拠点別の動向を分析した。
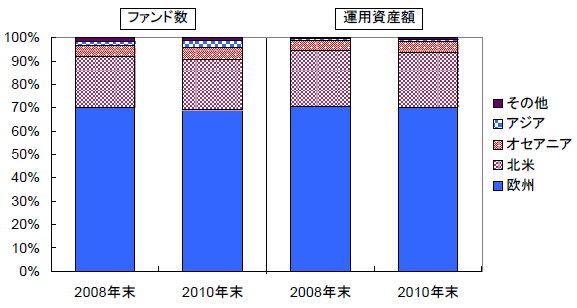
分析対象ファンドの運用資産額は2010年末が589億ドルで、2008年末の512億ドルから15.0%増えており、SRIファンドの規模は拡大しているようである。ファンド数は、2010年末が368本で、2008年末の400本から8.0%減少している。これらのファンドを対象に、運用拠点別の構成比を示したものが図表1である。ファンド数、運用資産額のいずれも欧州を拠点とするファンドが70%程度の高い比率を占め、次いで北米を拠点とするファンドが20%強、オセアニアが5%程度となっている。また、2008年末と2010年末の構成比に大きな違いはみられない。アジアを拠点とするファンドは、2010年末でファンド数の構成比は3%だが、運用資産額では0.8%しかなく、ファンドの規模が非常に小さい。しかし、2008年末と2010年末の運用資産額を比べると、69.6%と非常に高い伸びを示している。
図表1 運用拠点別のファンド数と運用資産額の構成比
(出所)Eurekahedgeより大和総研作成
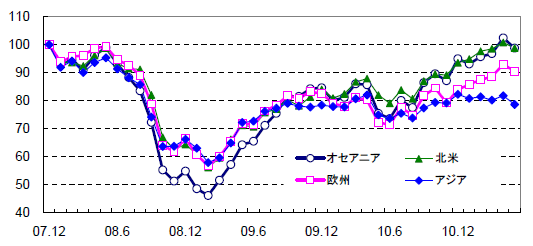
次に、図表2が2007年12月末を100としたSRIファンドのリターン指数の推移を示したものである。いずれの運用拠点も、2008年後半の金融危機でリターン指数が大幅に下落し、その後は回復を示しているが、特にオセアニアを拠点とするファンドの下落と回復の幅が大きかった。また、2010年後半から、拠点によってリターン指数の動きに違いがみられる。オセアニアと北米を拠点とするファンドは、直近までほぼ上昇を続けているのに対し、アジアのリターン指数は2010年終りから横ばいとなっている。そして、欧州は上昇を続けてはいるが、北米などに比べるとその勢いは弱い。このように、運用の拠点によってリターン指数の動きに違いが生じる要因の1つに、ファンドが投資対象とする地域が異なっていることが考えられる。そこで、運用拠点ごとにファンドが投資している地域の構成比をまとめたのが図表3である。
図表2 運用拠点別のリターン指数の推移(2007年12月末=100)
(出所)Eurekahedgeより大和総研作成
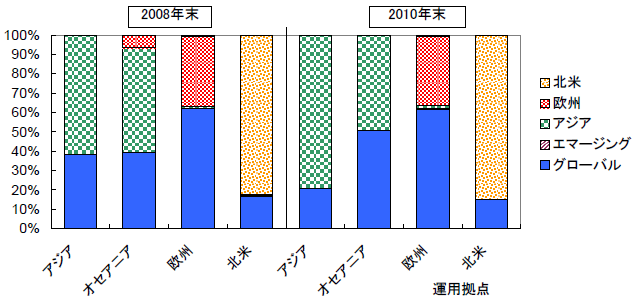
2010年末をみると、アジアは世界全体に投資を行うグローバルが2割、アジアのみに投資するファンドが8割程度となっている。オセアニアはグローバルとアジアが各々5割程度となっているが、投資地域はアジアとオセアニアを合わせてアジアとなっているため、実際の投資地域はオセアニアである可能性が高かろう。欧州を拠点とするファンドはグローバルが6割、欧州が4割弱、そして北米を拠点とするファンドは北米が8割強、グローバルが2割弱となっている。欧州を除くと、いずれも運用マネジャーが拠点とする地域に投資を行うファンドが多いが、特にアジアと北米でその傾向が顕著である。北米と欧州については、かつて米国は投資する市場が非常に大きいため自国内での投資が多いのに対し、欧州では早くから国際分散投資が進められたといわれていたが、SRIファンドでもその特徴がみられるようである。また、2008年末と比べるとアジア拠点のファンドはアジアに投資するファンドの構成比が高まっている。アジアの高成長を享受するために、アジアを拠点としたアジア地域への投資が拡大したと考えられる。
図表3 各運用拠点での投資地域構成比
(出所)Eurekahedgeより大和総研作成
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
分析対象ファンドの運用資産額は2010年末が589億ドルで、2008年末の512億ドルから15.0%増えており、SRIファンドの規模は拡大しているようである。ファンド数は、2010年末が368本で、2008年末の400本から8.0%減少している。これらのファンドを対象に、運用拠点別の構成比を示したものが図表1である。ファンド数、運用資産額のいずれも欧州を拠点とするファンドが70%程度の高い比率を占め、次いで北米を拠点とするファンドが20%強、オセアニアが5%程度となっている。また、2008年末と2010年末の構成比に大きな違いはみられない。アジアを拠点とするファンドは、2010年末でファンド数の構成比は3%だが、運用資産額では0.8%しかなく、ファンドの規模が非常に小さい。しかし、2008年末と2010年末の運用資産額を比べると、69.6%と非常に高い伸びを示している。
図表1 運用拠点別のファンド数と運用資産額の構成比
(出所)Eurekahedgeより大和総研作成
次に、図表2が2007年12月末を100としたSRIファンドのリターン指数の推移を示したものである。いずれの運用拠点も、2008年後半の金融危機でリターン指数が大幅に下落し、その後は回復を示しているが、特にオセアニアを拠点とするファンドの下落と回復の幅が大きかった。また、2010年後半から、拠点によってリターン指数の動きに違いがみられる。オセアニアと北米を拠点とするファンドは、直近までほぼ上昇を続けているのに対し、アジアのリターン指数は2010年終りから横ばいとなっている。そして、欧州は上昇を続けてはいるが、北米などに比べるとその勢いは弱い。このように、運用の拠点によってリターン指数の動きに違いが生じる要因の1つに、ファンドが投資対象とする地域が異なっていることが考えられる。そこで、運用拠点ごとにファンドが投資している地域の構成比をまとめたのが図表3である。
図表2 運用拠点別のリターン指数の推移(2007年12月末=100)
(出所)Eurekahedgeより大和総研作成
2010年末をみると、アジアは世界全体に投資を行うグローバルが2割、アジアのみに投資するファンドが8割程度となっている。オセアニアはグローバルとアジアが各々5割程度となっているが、投資地域はアジアとオセアニアを合わせてアジアとなっているため、実際の投資地域はオセアニアである可能性が高かろう。欧州を拠点とするファンドはグローバルが6割、欧州が4割弱、そして北米を拠点とするファンドは北米が8割強、グローバルが2割弱となっている。欧州を除くと、いずれも運用マネジャーが拠点とする地域に投資を行うファンドが多いが、特にアジアと北米でその傾向が顕著である。北米と欧州については、かつて米国は投資する市場が非常に大きいため自国内での投資が多いのに対し、欧州では早くから国際分散投資が進められたといわれていたが、SRIファンドでもその特徴がみられるようである。また、2008年末と比べるとアジア拠点のファンドはアジアに投資するファンドの構成比が高まっている。アジアの高成長を享受するために、アジアを拠点としたアジア地域への投資が拡大したと考えられる。
図表3 各運用拠点での投資地域構成比
(出所)Eurekahedgeより大和総研作成
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
-
生物多様性条約第17回締約国会議の注目点
初回グローバルレビューで問われる、目標達成への道筋
2026年10月09日
最新のレポート・コラム
よく読まれているリサーチレポート
-
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
-
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
-
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
-
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
-
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日
国税庁が非上場株式評価の方向性を公表
簿価純資産と収益力で評価する「残余利益方式」に統一の方向
2026年09月08日
GPIF経営委員会の8月開催が意味すること
基本ポートフォリオ見直しに向けて第一歩を踏み出したのか
2026年09月01日
日米協調介入は円安の是正にどこまで効果を発揮したのか?
更なる介入の合理性は低下。レジーム転換の有無が今後の焦点に
2026年09月14日
コーポレートガバナンス・コード改訂の焦点
企業の自律的な判断と実質を伴う説明が問われる
2026年08月27日
第230回日本経済予測(改訂版)
円安・金利上昇下の日本経済と成長力強化への課題①AI活用による経済への影響、②資産市場と経済の好循環、を検証
2026年09月08日





