2011年06月01日
サマリー
SRIファンドは、投資プロセスに環境・社会・ガバナンスから成るESG要因も加えることで、企業の成長性やリスク等を多角的に捉え、投資パフォーマンスの向上や社会への貢献等を目指す。しかし、代表的な手法であるネガティブ・スクリーニング等、特定の業種を投資対象から控除することがパフォーマンスの低下を招くことも考えられる。そこで、Eurekahedge*のSRIファンド・データベースからデータの取得が可能であったファンドを対象に、投資対象地域別のパフォーマンスを検討した。
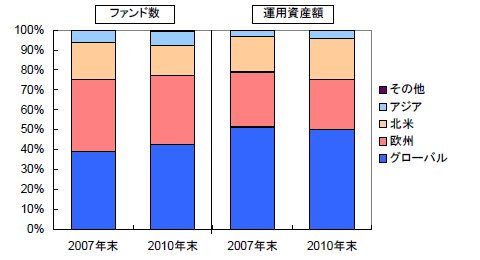
まず、図表1が投資対象地域別の構成比を示したものである。ファンド数、運用資産額のいずれも世界全体を投資対象とするグローバルの比率が高い。また、ファンド数では欧州の比率も高いが、運用資産額では北米と同程度の比率となっており、相対的に欧州のファンドの規模は小さいようである。アジアは、構成比は低いが、2007年末と2010年末を比較するとファンド数と運用資産額の比率がともに高まっている。成長性の高いアジアに投資するファンドが増えている。
図表1 SRIファンドのファンド数と運用資産額の構成比
(出所)Eurekahedgeより大和総研作成
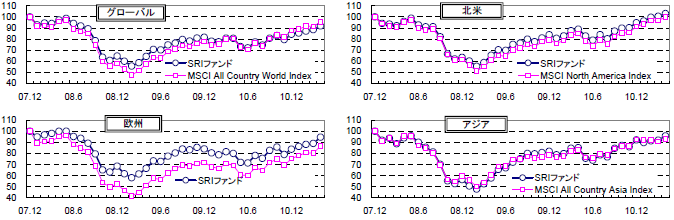
次に、図表2が2007年12月末を100としたSRIファンドのリターン指数の推移を示したもので、参考としてMSCIの各インデックスを併記している。いずれの投資地域でもSRIファンドのリターン指数は株式市場の動きと連動性が高く、2008年のリーマン・ショックを契機とした金融危機による株式市場の急落と、その後の回復の影響を強く受けていることがわかる。ただ、各投資地域を比較すると、少し違いがみられる。特に、欧州は株式市場に比べると金融危機時のリターン指数の下落幅が小さく、2008年初めも株式市場よりも下落が限定的となっている等、株式市場全体よりも下方へのリスクが抑えられているようにみえる。また、アジアはグローバルや北米と比べても、株式市場との連動性が非常に高く、SRIファンドは株式市場全体へのパッシブ運用と同様のリスク・リターン特性を持っているようである。ただし、ここでは各地域に投資するファンドの平均リターンを指数化しており、ファンドによってパフォーマンスが大きく異なっていることも考えられる。
図表2 SRIファンドのリターン指数の推移(2007年12月末=100)
(出所)Eurekahedge、MSCIより大和総研作成
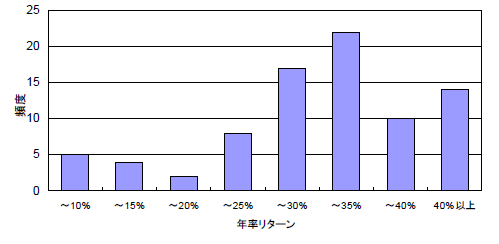
そこで、投資地域を北米とする個別ファンドを対象に、2009年4月から2011年3月までの24ヶ月リターンの年率換算値で度数分布を作成したのが図表3である。この間のMSCI North America Indexの年率リターンが32.2%であったのに対し、SRIファンドの平均リターンは30.1%で大きな違いはない。しかし、個別のファンドではリターンが10%に満たないファンドや、40%以上のリターンを獲得したファンドがあるなど、投資地域が同じであってもリターン水準が大幅に異なっている。これは、運用方針の違いや、投資手法の違いなどから生じていると考えられる。SRIファンド全体は株式市場と連動性が高いが、個別のファンドでみるとリスク・リターン特性は大きく違うようである。
図表3 投資地域を北米とするSRIファンドのリターンの度数分布
(出所)Eurekahedgeより大和総研作成
*Eurekahedgeのデータは、各運用機関及び外部の情報を元に作成しております。Eurekahedge及びその関係者は情報の正確性、完全性、市場性、仮定、計算などについて保証を行っておりません。情報の閲覧・利用者は、データの使用に際して、情報における全てのリスクを認識し、負う必要があります。Eurekahedgeではデータ及び情報に基づくいかなる理由の損害に関しても責任を負いかねます。データは、特定のファンド、有価証券、または金融商品、会社への投資に関する勧誘或いは販売勧誘を構成するものではなく、また、独立、金融機関、専門家としての助言として解釈されるべきではありません。
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
同じカテゴリの最新レポート
-
AI・データセンターによる環境負荷と地域負担をどう捉えるか
電力供給とデータセンターの建設・運用に伴う負荷を一体的に捉える
2026年11月06日
-
日本の上場企業における女性管理職比率と男女間賃金格差の現状と変化
有価証券報告書における情報開示の義務化から3年を経て
2026年10月23日
-
サステナブル投資に反転と深化の兆し
インベストメントチェーンの変化を複数のアンケート結果が示唆
2026年10月21日
最新のレポート・コラム
-
2026年7-9月期GDP(1次速報)
個人消費の弱さと外需の下押しで、4四半期ぶりのマイナス成長に
2026年11月16日
-
オンチェーン金融における「お金」のトークン化と日本で広がる“Web2.5”モデル
ステーブルコインの発行モデルを技術的視点から見る
2026年11月16日
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
AI導入で問われる「自社らしさ」
2026年11月16日
よく読まれているリサーチレポート
-
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
-
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
-
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
-
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
-
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日
日本の長期金利、2035年に5%台の可能性
2035年に3.5~4.2%程度で、海外保有拡大で1%pt超の上乗せも
2026年10月16日
増える高齢富裕層とその地域分布
高齢富裕層はどこにいるのか、その資産は今後どこへ向かうのか
2026年10月01日
金利上昇と「資本コストや株価を意識した経営」
金利上昇による資本コスト上昇は限定的だが引き続き要注視
2026年10月13日
預貸率における地域間格差
東京都への一極集中と地域金融機関に期待される対応
2026年10月02日
飲食料品の消費減税による消費行動への影響
買い控え・反動増は限定的。外食支援策は実態を見極めた対応を
2026年10月19日





