2026年11月05日
はじめに
銀行預金としての信頼性を維持しつつ、24時間取引やあらかじめ定めた条件に応じて決済を自動実行するプログラマビリティを実現する手段として、銀行預金をデジタルトークンとして表現したトークン化預金への関心が高まっている。既に、JPモルガン・チェース、シティはトークン化預金を商用化しており、ウェルズファーゴも本年秋に法人向けサービス開始を予定している(※1)。国内においても、銀行間決済やアプリケーションとの連携等複数の実証実験が進められている。
一方で、現在の利用状況は法人向けかつ同一銀行内の取引での利用に限られ、その規模も限定的である。1日当たりの取引額で見ると、JPモルガン・チェースのトークン化預金JPM Coinを含むブロックチェーン決済基盤Kinexysの取引額は約70億ドル(※2),(※3)、シティの“Citi Token Services”は同約10億ドル(※4)である。これに対してFedwire(米国の代表的な大口決済システム)では、同約4.7兆ドル(※5)と大きな差がある。
そこで本稿では、トークン化預金の発行や実用化に向けた主要な課題である「銀行間送金の分断」「活用領域の狭さ」「実装負荷の高さ」を起点に、各プレイヤーの動向を整理したうえで、トークン化預金の将来性と今後の展望について考察する。
トークン化預金普及に向けた課題
現状、トークン化預金は、決済の効率化や24時間化など、既存決済の高度化を中心に活用されている。一方、トークン化資産市場の拡大を背景に、資産の受け渡しと資金決済を同時に行うDvP(Delivery Versus Payment)を支える決済手段としての役割も期待され、銀行預金の活用領域をデジタルアセット市場へ広げる取り組みが進んでいる。ただし、商用利用の拡大には依然として様々な課題が存在する(図表1)。
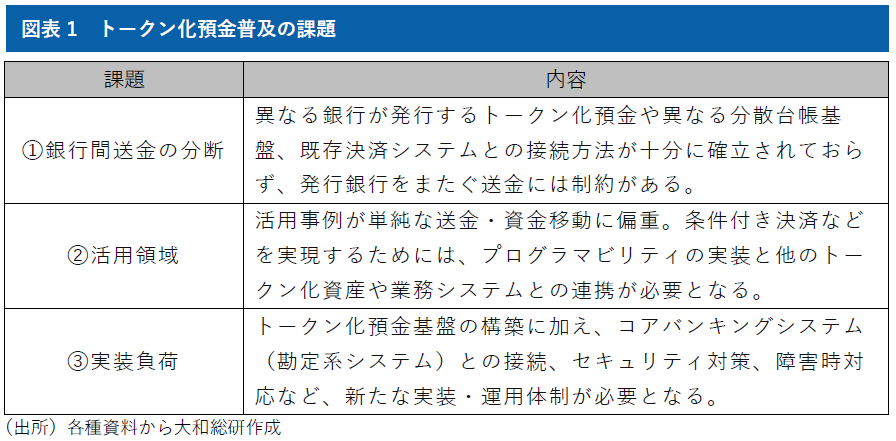
こうした課題の解決に向け、近年は銀行や業界団体を中心に様々な取り組みが進められている。以下では、各課題に対する主な対応策とその事例について整理する。
なお、同様の課題認識は、本年5月に自民党デジタル社会推進本部の議論(※6)の中でも取り上げられ、銀行間決済への対応や商流・物流と連携したプログラマビリティの活用が課題として指摘されている。
①銀行間送金の分断に対する解決策:トークン化預金の移転基盤構想
トークン化預金の利用は将来的に個人・法人の双方に広がる可能性があるものの、現時点では金額の規模や即時決済によるメリットが大きい法人向け利用が先行している。拙稿(※7)でも以前指摘したように、トークン化預金の主な利用主体として期待されるのは法人であり、その利用拡大には銀行間送金(インターオペラビリティ)への対応が不可欠である。
一方で、現状では異なる銀行が発行するトークン化預金を相互移転する仕組みは整備されていない。こうした課題を背景に、銀行間での相互運用を実現する構想が相次いで公表されている。以下では2つの事例を取り上げる。
The Clearing House(TCH)
米国では、銀行間決済システムを運営するThe Clearing House(TCH)(※8)が新たな動きを見せている。
本年6月に同社は、大手金融機関と共同で異なる銀行が発行するトークン化預金の銀行間移転に関する構想を発表した(※9)。
詳細な内容は公表されていないが、トークン化預金をオンチェーンで決済する仕組みの構築と、RTP(※10)など既存の決済インフラとトークン化預金の接続を目指すという。これにより、24時間365日の決済、プログラマブルな支払いへの対応を実現するとしている。
日本においても銀行間の資金決済を担う全国銀行資金決済ネットワーク(全銀ネット)が本年3月に公表した資料において「異なる銀行間におけるトークン化預金の授受への対応のため」にシステムの拡張性を確保するとしており、将来的に全銀ネットが運営するシステム上でトークン化預金を取り扱う可能性に言及している(※11)。
Cari Network
米国の大手地銀M&T Bankほか地銀5行(※12)はトークン化預金の決済ネットワーク“Cari Network”を本年中に稼働させると発表した(※13)。
図表2のとおり、預金者AからBへ送金する場合は、最初に預金者Aが銀行Xの口座に保有する預金を銀行XのCari預金口座へ振り替える(※14)。ネットワーク運営者はCari預金口座の残高を裏付けに同額の銀行間共通Cariトークンを預金者AのCariウォレットへ付与する。
Cari Network上では、預金者AのCariウォレットからBのCariウォレットへCariトークンが移転する。預金者Bは受け取ったCariトークンを銀行Yにおいて償還(Cari預金口座から通常の預金口座に振替)する。償還されたCariトークンはウォレットから焼却(トークンの無効化処理)される。
銀行Xと銀行Yの間では、Cariトークンの移転に伴って発生した資金の過不足を解消するため、決済銀行Zを介した銀行間資金決済が後刻実施される。
なお、本年4月に金融庁「FinTech実証実験ハブ」支援案件として採択されたDCP社およびGMOあおぞらネット銀行等による「トークン化預金の銀行間決済」(※15)においても「TD(Tokenized Deposit)幹事行方式」として幹事銀行を介した決済方式(※16)を採用するとしており、Cari Networkと共通する要素があると考えられる。
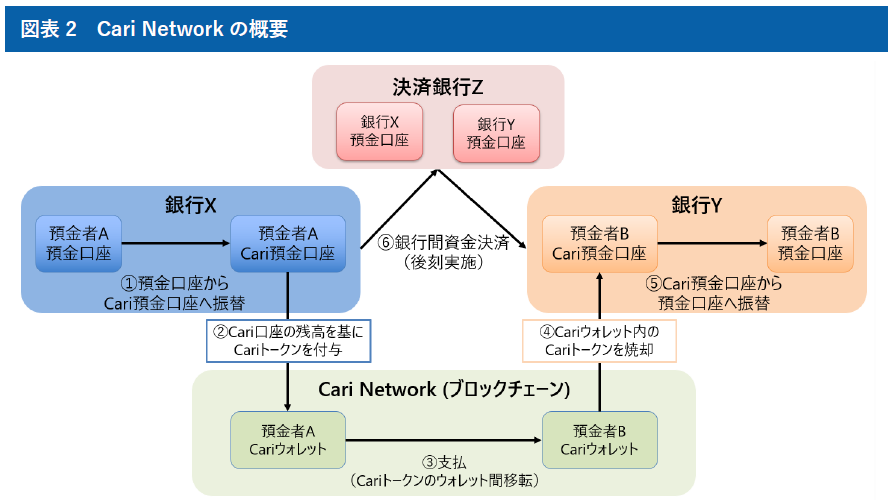
(出所)The Cari Network WHITE PAPER VISION AND ROADMAPを基に大和総研作成
※④Cariトークン焼却と⑤Cari預金口座から預金口座への振替は一体処理される。
ステーブルコイン活用の可能性
銀行をまたいでトークン化預金を利用するための取り組みとして、法定通貨と価値が連動するように設計されたステーブルコインを銀行間決済に利用する方式も提案されている。
Cari Networkのような決済銀行を設置する方式では、決済銀行内での銀行間決済が完了するまでは、銀行間で未決済残高(エクスポージャー)が積み上がり、銀行Xの破綻とそれに伴う決済未完了のリスクを適切に管理する必要がある。
そこで、銀行間の決済を、決済ネットワークに参加する銀行が共同で発行するステーブルコインに置き換え即時決済を行うことで、決済の安全性が向上することが期待される。ただし、発行・償還、システム運用等に関するリスクには別途対応が必要となる。
②活用領域の狭さに対する解決策:トークン化資産取引への活用
トークン化預金は、トークン化資産市場における決済手段としての活用も期待されている。国債などの資産のトークン化が進む一方で、その対価となる資金の受け渡しを従来の銀行送金で行う限り、営業時間や決済サイクルの制約は残る。トークン化預金を資金の受け渡しに用いることで、資産と資金を同じデジタル基盤上で即時かつ24時間受け渡せるようになり、単なる送金手段から資本市場を支える決済基盤へと役割を広げられる可能性がある。以下では、こうした方向性を示す事例を見ていく。
英国:トークン化預金を用いた日中レポ取引の実証
Euroclear、Digital Asset、LSEGなどの金融機関が参加するワーキンググループは、トークン化預金を資本市場取引の決済手段として活用する取り組みを進めている。本年1月には、LSEGが提供する決済基盤LSEG Digital Settlement House(LSEG DiSH)で銀行預金をトークン化し、その預金を資金の受け渡しに利用して欧州国債や米国債を担保とする国境を越えた日中レポ取引を実施したと発表した(※17)。従来の実証ではステーブルコインを資金の受け渡しに用いていたが、今回はトークン化された銀行預金に置き換えた点が特徴である。翌2月には、トークン化英国債を用いた日中レポ取引も実施されている。
従来のレポ取引や証拠金管理では、担保資産と資金が別々のシステムで管理されるため、銀行の営業時間や決済システム上の決済サイクルなどの制約を受けていた。一方、担保資産とトークン化預金を連携可能なデジタル基盤上で取り扱うことにより、DvPや条件付き決済を通じた資金と資産の迅速な受け渡しが可能となる。LSEGはDiSHについて、決済や証拠金を24時間365日管理できるとしている(※18)。こうした仕組みは追加担保差入時の資金・担保移転の迅速化や柔軟な資金・担保管理、業務の効率化につながることが期待され、トークン化預金がレポ取引や証拠金管理を支える決済基盤として活用され得ることを示している。
③実装負荷の高さに対する解決策:トークン化預金発行システムの提供
大手銀行は自前でトークン化預金発行システムを開発・運営できるが、専門人材や投資負担が導入上の課題となる金融機関もある。また、現在稼働中のコアバンキングシステムとの間で残高反映等の接続も必要となる。そこで、金融機関間の開発リソース格差を解消するため、以下に取り上げるようなトークン化預金の発行・運用基盤や導入を支援するサービスへの期待が高まっている。
Visa:トークン化預金技術基盤の構築
Visaは本年6月の年次イベント“Visa Payments Forum 2026”において、銀行がトークン化預金を発行するための技術レイヤーを構築する方針を発表した(※19)。既に同社は、ステーブルコインを活用した決済・送金基盤の整備を進めており、世界中で実証実験を行っている。
従来、国際決済ブランド各社はカード決済手数料を収益源としてきたが、トークン化預金を利用した即時の資金移動が実現した場合、自社サービスを代替する可能性がある。Visaの動きは、既存サービスを補完し得るデジタルマネー関連の技術基盤を提供することで、事業機会の拡大を図る取り組みと捉えることができる。
FIS:トークン化預金発行基盤“Lyriq”の提供
米国の大手金融IT企業FISは本年4月、銀行向けデジタルマネープラットフォーム“Lyriq”を発表した(※20)。
Lyriqは、銀行がトークン化預金等のデジタルマネーを発行・管理できる基盤である。コアバンキングシステムのベンダーを問わず既存の勘定系システムを維持したまま、外部にデジタルマネー発行基盤を追加するサイドカーパターン(※21)のアプローチが採用されている。そのため大規模なシステム更改を経ずにトークン化預金の発行が可能になる。
なお、日本国内においても、いくつかのベンダーがトークン化預金基盤を既存システムに接続する方式で実証実験を行っている。
従来の銀行預金やステーブルコインではダメなのか?
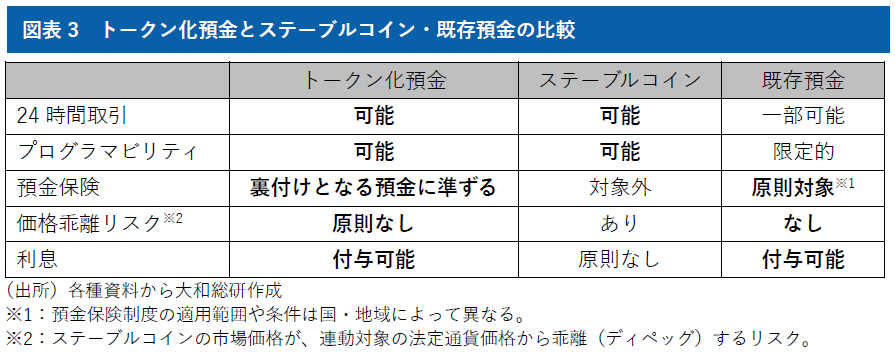
トークン化預金が提供する価値を明確化するため、既存の銀行預金やステーブルコインとの差異を踏まえて、改めてトークン化預金の優位性を確認したい。図表3のとおり、トークン化預金は24時間取引やプログラマビリティといったトークン化資産市場で求められる機能を備えつつ、銀行預金としての安定性・安全性を有する点に特徴がある。
一方で、ステーブルコインには発行体リスクや裏付資産に起因するリスクがあり、既存預金はプログラマビリティへの対応が限定的である。
プログラマビリティ活用の可能性
ここまでは法人領域を取り上げたが、個人向け領域においてもプログラマビリティの活用が期待される。以下ではプログラマビリティの活用例として英国の事例を確認する。
プログラマビリティの活用:英国における実証
本年9月に英国の金融系業界団体であるUK Financeは、トークン化預金“Great British Tokenised Deposit(GBTD)”を利用した異なる銀行間での商用取引の実証を行った(※22)。
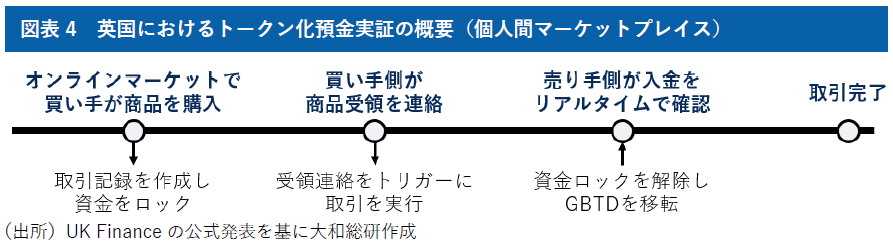
今回の実証は、個人間マーケットプレイス取引と住宅ローンの借り換えを対象として、資金を条件付きでロックし、条件充足時に自動実行するプログラマブル決済を検証したものである(図表4)。
なお、UK Financeは当初3つのユースケースを紹介(※23)しており、今後数か月以内に残されたユースケースであるデジタル資産の取引・決済に関する実証も予定されている。
日本の状況を振り返ると、フリマアプリでも、商品の受領確認などを条件として売り手側へ売上金の反映を行っている。ただし、売り手側が売上金を現金として利用するためには、別途出金手続きを行う必要がある(※24)。
プログラマブルな決済が実用化されれば、取引ステータスの管理と資金移転をトークン化預金上で一体的に実現できるようになる。これにより、現在プラットフォーム事業者が担っている資金管理・条件付き決済機能を銀行インフラ側へ取り込むことも考えられる。その結果、プログラマビリティを活用した新しいサービスの創出が期待される。
おわりに
本稿では、主に法人間取引や資本市場取引を念頭に、トークン化預金の普及に向けた課題と各国・各社の取り組みを整理してきた。しかし、今回取り上げた課題の解決は、既存の銀行預金や決済システムに対する競争力を確保するための基礎的な要件に過ぎない。
筆者は、トークン化預金の真価は取引と決済を一体的に処理できるプログラマビリティにあると考えており、普及という観点ではUK Financeの事例が示すような商取引やトークン化資産との連携が重要なテーマとなるだろう。
今後、トークン化資産市場の拡大とともに決済基盤のあり方に関する議論はさらに活発化すると考えられる。折しも、本稿執筆中に財務省において「国債のオンチェーン対応に関する研究会」の初会合が開催された(※25)。同研究会での議論は、2027年初に整理される予定となっている。こうした資産側のトークン化の動きがある中で、対となる資金決済側にも安全かつ効率的な決済手段が求められており、トークン化預金の普及に向けた議論や実装を本格化する動きが到来しつつある。
金融機関には、こうした動向を踏まえながら、預金・決済インフラの新たなあり方を検討していくことが重要となるだろう。
(※1)Wells Fargo Wells Fargo to Launch Tokenized Deposits for Corporate and Commercial Clients(2026年10月1日閲覧)
(※2)J.P. Morgan How blockchain and digital assets have moved from pilots to production-grade commercial solutions(2026年10月1日閲覧)
(※3)この金額は、Kinexys blockchain platform上で行われた同行のデジタル資産関連取引全体の金額であり、JPM Coin単体での取引額はさらに少額となる。
(※4)Seoul Economic Daily Citi's Deposit Tokens Settle Payments 24/7, Handling Nearly $1 Billion a Day - Seoul Economic Daily(2026年10月9日閲覧)
(※5)The Federal Reserve Fedwire® Funds Service - Monthly Statistics | Federal Reserve Financial Services(2026年10月1日閲覧、記載の数値は2026年8月の1日当たり平均取引額)
(※6)自由民主党政務調査会「デジタル社会推進本部 次世代AI・オンチェーン金融構想PT提言」(2026年9月29日閲覧)
(※7)大和総研 服部匡起「デジタルマネーは決済の主役になれるのか~先行事例から考える普及要素~」(2026年4月28日付)
(※8)米国の大手銀行が共同所有する清算機関。各種決済システムを運営している。
(※9)The Clearing House Major Financial Institutions Unveil Bank-Led On-Chain Money Initiative(2026年9月27日閲覧)
(※10)TCHが運営するリアルタイム決済システム。24時間365日決済が可能。
(※11)全国銀行資金決済ネットワーク「資金決済システムの将来像に関するスタディグループにおける検討結果」(2026年10月1日閲覧)
(※12)その後、参加を表明した銀行は現在30以上に拡大しており、今後もさらなる増加が見込まれている。
(※13)Cari Cari Selects ZKsync’s Prividium to Power Bank-Governed Tokenized Deposit Network(2026年10月1日閲覧)
(※14)各種資料では明示的に記載されていないが、Cari預金口座に入金されCariトークンの裏付けとなっている預金は自由な移転が制限されるものと考えられる。
(※15)GMOあおぞらネット銀行「金融庁「FinTech実証実験ハブ」支援案件「トークン化預金の銀行間決済」の検証に43社が参加」(2026年9月30日閲覧)
(※16)預金者間のトークン化預金決済と幹事行内での銀行間決済を同時に行う方式。Cari Networkとは銀行間決済のタイミングが異なる。
(※17)Canton Network The Canton Network’s Industry Working Group Showcases Expanded 24/7 Global Collateral Mobility on Canton Network(2026年10月13日閲覧)
(※18)LSEG LSEG launches Digital Settlement House(2026年10月13日閲覧)
(※19)Visa Visa Announces New AI, Stablecoin and Token Innovations to Power Intelligent, Programmable Commerce at Visa Payments Forum(2026年10月2日閲覧)
(※20)FIS FIS Launches New Platform Giving Banks Control Over Digital Money(2026年10月9日閲覧)
(※21)既存システムを大きく変更せず、新機能を独立したコンポーネントとして追加・連携する設計手法。
(※22)UK Finance UK banks complete first live customer transactions using tokenised sterling deposits(2026年10月6日閲覧)
(※23)UK Finance Tokenised sterling deposits – GBTD initiative | UK Finance(2026年10月6日閲覧)
(※24)日本においては、こうしたひと手間を解消するために各事業者においてネット銀行への売上金即時入金といった仕組みを整備している。ただし、提携銀行への入金に限られるためインターオペラビリティの観点からはより広範な銀行への入金が望ましいと言える。
(※25)財務省 国債のオンチェーン対応に関する研究会(第1回)「資料2 事務局説明資料 国債のオンチェーン対応について」(2026年10月13日閲覧)
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
執筆者のおすすめレポート
-
デジタルマネーは決済の主役になれるのか
~先行事例から考える普及要素~
2026年04月28日
-
AI×ブロックチェーンが拓くエージェント経済
AIエージェントが金融市場に参加する日 〜Agentic AI時代を支える注目技術〜
2026年08月24日
同じカテゴリの最新レポート
-
SCS評価制度の「★」、問われるのは"取得"より"維持"
体制・人材・運用が、取引の信頼を左右する
2026年09月30日
-
AIエージェント時代、企業はAIコストとどう向き合うべきか
“FinOps for AI” でコスト管理と事業価値の評価に取り組む
2026年09月18日
-
AIエージェントは人々の生活をどう変えていくのか(後編)
エージェンティック・ファイナンスの現在と将来展望
2026年09月03日





