2026年11月16日
オンチェーン金融における「お金」のトークン化
ブロックチェーンの活用領域が広がりつつある。かつてブロックチェーンといえば暗号資産の取引基盤という印象が強かったが、近年は株式や債券、不動産などの現実の資産をトークン化して取引する動きや、ブロックチェーン上で決済を完結させようとする動きが相次いでいる。こうした、資産の発行・取引・決済をブロックチェーン上で一体的に処理しようとする金融の姿は「オンチェーン金融」と呼ばれる。
オンチェーン金融を実現するうえで鍵を握るのが、「お金」のトークン化である。資産をトークン化しても、その代金を支払う「お金」が従来の銀行システムにとどまっていれば、資産の受け渡しと資金決済を別々のシステムで処理し、後から突き合わせる必要が残る。資産と「お金」を同じネットワーク上で扱うことで、受け渡しと決済を同時に完了させることが可能になる。法定通貨と価値が連動するステーブルコインや、銀行預金をブロックチェーン上で表現するトークン化預金が新たなデジタルマネーとして注目を集めているのは、このためである。
本稿で焦点を当てるステーブルコインは、米ドルや日本円などの法定通貨と価値が連動するよう設計されたデジタルな決済手段を提供する。その実体は、ブロックチェーン上で発行・管理される「お金」トークンである。
ブロックチェーンにはさまざまな種類が存在する。例えば、ビットコインとイーサリアムはそれぞれ異なるブロックチェーン上で動作しており、合意形成の方式や手数料の水準なども異なる。また、誰でも自由に参加でき、取引記録も誰でも閲覧できる「パブリック型」と、参加者を許可された者に限定する「パーミッション型」という区別もある。パブリック型では、特定の管理者に依存せずに台帳の整合性を維持することを目指す一方、パーミッション型では、運営主体や許可された参加者が台帳を管理する。ステーブルコイン自体にもさまざまな種類が存在するが、それぞれがどのブロックチェーン上で発行・流通しているかもまたさまざまである。
現在広く普及しているステーブルコインは、米ドル建てのUSDTやUSDCなどであり、これらの発行・流通に用いられているチェーンとしては、Ethereum、Tron、Solana、BSC(BNB Smart Chain)などが挙げられる。それぞれの特徴を簡単に整理すると、図表1のとおりである(いずれもパブリックチェーン)。
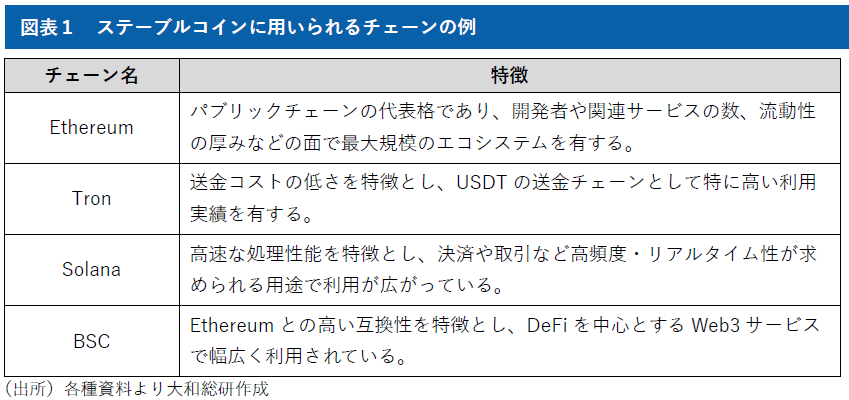
実際、ステーブルコインの発行残高はこれらのチェーンに集中している。データ集計サイトのDefiLlamaによれば、2026年10月26日時点のステーブルコインの時価総額は約3,001億ドルであり、このうちEthereumが約47.7%、Tronが約31.5%を占め、両チェーンで全体の約8割に達する(※1)。これにSolana(約156億ドル)、BSC(約131億ドル)が続く。チェーンごとに主に流通するステーブルコインも異なり、EthereumではUSDTが同チェーン上のステーブルコインの約51%、Tronでは同約98%とそれぞれ最大のシェアを占めている一方、SolanaはUSDCが約43%でシェア1位となっている。
技術的に見ると、USDTやUSDCは、ブロックチェーンの「スマートコントラクト」という機能によって実装されている。スマートコントラクトとは、あらかじめ定められた取り決め(契約)の内容をプログラムとしてチェーン上に記録し、条件が満たされると自動的に実行する仕組みである。Ethereumをはじめとする多くのチェーンがこの機能を備えており、ステーブルコインは残高の記録や移転のルールを定めたスマートコントラクトとして発行されている。
日本におけるステーブルコイン
ステーブルコインの市場は米ドル建てのものが先行してきたが、最近では国内でも円建てのステーブルコインが相次いで誕生している(図表2)。2025年10月には、資金移動業者として登録を受けたJPYC社が、円建てステーブルコイン「JPYC」の発行を開始した(※2)。2026年6月には、SBIグループとStartale Groupが共同開発し、SBI新生信託銀行が発行する信託型の円建てステーブルコイン「JPYSC」の提供が始まった(※3)。さらに、三菱UFJ銀行、みずほ銀行、三井住友銀行の3行(以下、3メガバンク)は、共同発行するステーブルコイン(以下、3メガ共同SC)について2026年度中の実取引開始を目指すことを公表しており(※4)、2026年10月にはステーブルコインを用いた実証実験の結果を公表している(※5)。
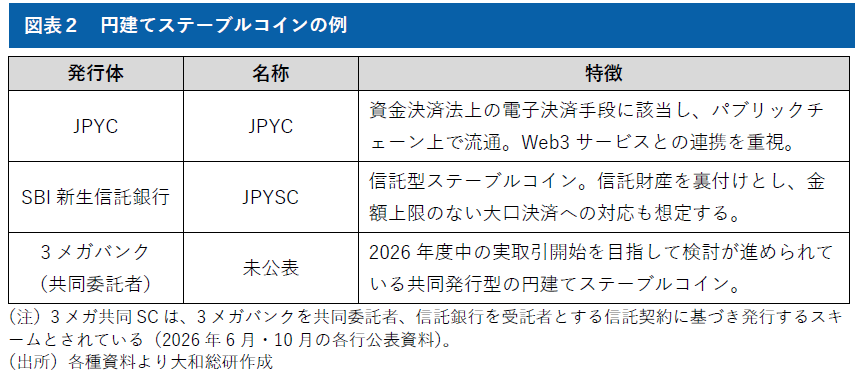
これらの事例を構造的な観点から比較する。まず円建てステーブルコインの先駆者的存在であるJPYCは、グローバルで広く用いられている米ドル建てステーブルコインに近い構造と評価できる。利用者が払い込んだ日本円を裏付け資産として、パブリックチェーン上でトークンを発行し、そこで取り扱えるようにしている。対応チェーンとして、発行開始当初のEthereum、Avalanche、Polygonに加え、2026年5月にはKaiaにも対応しており、4つのチェーン上で展開されている(※6)。特定の加盟店契約などを必要とせず、誰でも自由に組み込める「オープンな金融インフラ」を標榜している点も含め、JPYCはWeb3的なモデルの一つだといえる。
一方、最近登場しているのは、JPYSCや3メガ共同SCのような、いわば“Web2.5”的なモデルである。JPYSCは、先行提供の時点ではSBI VCトレードの口座内における利用に限定されており、外部のウォレットへの移転はできない。発行体側は、関係法令・税務実務上の取扱いが整理され次第、パブリックチェーン上での流通に移行することを目指すとしており、現段階では、事業者の管理のもとでKYC(本人確認)済みの利用者に流通が限られる形となっている。また3メガ共同SCについては、実用化に向けた設計(現時点の想定)として、預金を裏付け資産とし、銀行での本人確認等を経た利用者間での流通を前提とする考え方が示されている。
一般に、誰でも参加できるオープンなネットワーク上で価値やデータをやり取りするモデルが、Web3的なアプローチとして位置づけられることが多い。こうしたWeb3と、特定の事業者が利用者や参加者を管理する従来型のWeb2との中間的なモデルを、本稿独自の定義として“Web2.5”モデルと呼ぶことにする(図表3)。JPYSCの先行提供時点の構成や、3メガ共同SCについて現在公表されている構想は“Web2.5”に近いモデルと評価できる。
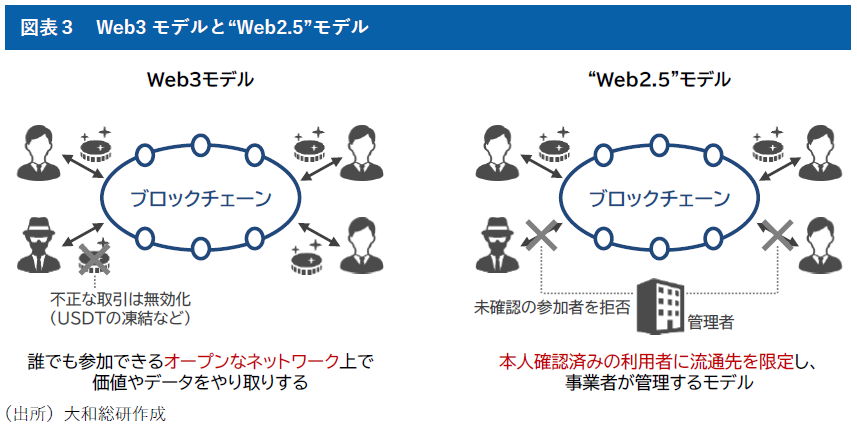
Web3的なモデルと“Web2.5”モデルには、それぞれ長所が存在する。オープンなブロックチェーンや既存のWeb3エコシステムとの相互運用性を重視するのであれば、Web3的なモデルに優位性がある。一方、既存の金融取引や決済インフラの移行を見据えた場合には、AML(マネー・ロンダリング対策)や本人確認、取引管理、プライバシー保護といった要件への対応がより重要となる。その点、参加者や流通先を一定程度管理しやすい“Web2.5”モデルは、金融サービスへの適用において一定の優位性を有すると考えられる。
例えばプライバシー保護の観点では、パブリックチェーン上で流通するステーブルコインには重要な課題がある。それは、パブリックチェーン上の取引履歴を誰でも参照できてしまうという点である。取引履歴はブロックチェーンの閲覧サービス(エクスプローラー)等を使えば誰でも確認できる。これは、誰でも情報を確認できるという「透明性」を具現化したものであり、Web3モデルの考え方に基づけば利点と捉えることができる。一方で、既存の金融取引という観点から考えると、ある金融取引の内容が当事者以外にも参照できてしまうことは望ましくないケースが多いだろう。
前述の課題(プライバシー保護など)に対応する方法の一つは、パブリック型ではなくパーミッション型のブロックチェーンを用いることである。参加者を許可された金融機関や利用者に限定し、取引記録を閲覧できる者も関係者に限ることで、取引情報が外部に公開されることを防ぐことができる。一方で、パーミッション型はネットワークごとに参加者が閉じているため、異なるネットワーク間で資産や資金をやり取りすることが難しく、パブリック型が持つようなネットワーク効果を享受しにくい。
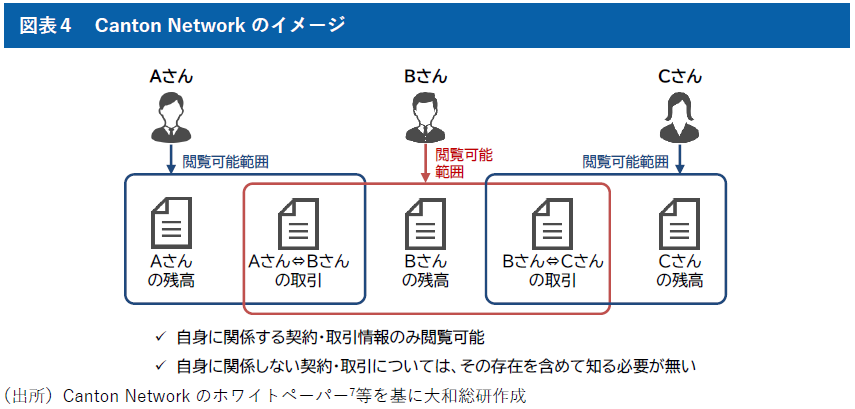
そこで、異なる解決策として、こうした金融取引のニーズに対応するよう設計されたネットワークを用いることも考えられる。その例が、米Digital Asset社が開発した「Canton Network」である。ホワイトペーパーによれば、Canton Networkでは参加者ごとに閲覧可能な情報が制御され、自身が関係する契約や取引の情報のみが共有される設計とされている(図表4)。自身に関係しない取引についてはその存在自体も原則として把握できない。こうした仕組みにより、Canton Networkは異なる参加者やアプリケーションの間で資産や取引を相互に連携させるオープンな接続性を確保しながら、取引当事者や監査人・規制当局など閲覧権限のある関係者のみに情報の開示先を限定できる。パブリック型の「つながる」利点とパーミッション型の「見せない」利点の両立を目指す試みといえる。
(注7)Canton Network “Canton Network: A Network of Networks for Smart Contract Applications”(2024年1月付)
ステーブルコインの現在と未来
ここまで、国内の円建てステーブルコインについて、パブリックチェーン上で自由に保有・移転できるWeb3的なモデルに加え、参加者や流通先の管理を重視する“Web2.5”モデルが広がりつつあることを示した。もっとも、オープン性、流通先の管理、プライバシー保護は必ずしも相互排他的ではない。パブリックチェーン上で許可リストや選択的開示の仕組みを用いる構成もあり、実際のシステムは複数の要素を組み合わせて設計される可能性がある。
また、オンチェーン金融は技術だけで成立するものではない。技術基盤、法制度、具体的なユースケースは相互に影響し合うため、いずれか一つの側面だけを捉えて将来像を見通すことは難しい。今後、ステーブルコインをはじめとするデジタルマネーがどのような形で社会に定着していくのかを見極めるには、技術・制度・ビジネスの動向を横断的かつ継続的に捉えていくことが重要となるだろう。
(※1)DefiLlama “Stablecoins by Chain - Market Cap & Supply”(2026年10月26日閲覧)
(※2)JPYC「【国内初】日本円ステーブルコイン「JPYC」および発行・償還プラットフォーム「JPYC EX」を正式リリース」(2025年10月24日付)
(※3)SBIホールディングスなど「SBIグループおよびStartale Groupによる、国内初の信託型円建てステーブルコイン「JPYSC」の提供開始に関するお知らせ」(2026年6月24日付)
(※4)三菱UFJ銀行、みずほ銀行、三井住友銀行「3 行共同発行ステーブルコインの2026年度中の実取引の開始と共同で検討を進めるための協議会の設置について」(2026年6月10日付)
(※5)三菱UFJ銀行・みずほ銀行・三井住友銀行・三菱UFJ信託銀行・TISI「複数銀行によるステーブルコイン共同発行およびクロスボーダー決済高度化に関する実証実験を実施」(2026年10月16日付)
(※6)JPYC「日本円ステーブルコイン「JPYC」、初の追加対応チェーンとして「Kaia」で発行開始」(2026年5月15日付)
このコンテンツの著作権は、株式会社大和総研に帰属します。著作権法上、転載、翻案、翻訳、要約等は、大和総研の許諾が必要です。大和総研の許諾がない転載、翻案、翻訳、要約、および法令に従わない引用等は、違法行為です。著作権侵害等の行為には、法的手続きを行うこともあります。また、掲載されている執筆者の所属・肩書きは現時点のものとなります。
執筆者のおすすめレポート
-
トークン化預金は普及期に入るか
普及に向けた課題の解決と、取引・決済一体化への展望
2026年11月05日
-
デジタルマネーは決済の主役になれるのか
~先行事例から考える普及要素~
2026年04月28日
-
AI×ブロックチェーンが拓くエージェント経済
AIエージェントが金融市場に参加する日 〜Agentic AI時代を支える注目技術〜
2026年08月24日
同じカテゴリの最新レポート
-
AIによるサイバー攻撃の嵐
深刻な現状のおさらいと乗り越える方法の考察
2026年11月10日
-
トークン化預金は普及期に入るか
普及に向けた課題の解決と、取引・決済一体化への展望
2026年11月05日
-
SCS評価制度の「★」、問われるのは"取得"より"維持"
体制・人材・運用が、取引の信頼を左右する
2026年09月30日
最新のレポート・コラム
-
オンチェーン金融における「お金」のトークン化と日本で広がる“Web2.5”モデル
ステーブルコインの発行モデルを技術的視点から見る
2026年11月16日
-
上場ファミリービジネスに求められるガバナンス
ファミリーガバナンスとコーポレートガバナンスをどうつなぐか
2026年11月13日
-
ハイパースケーラーの投資動向が世界経済に与える影響
日本の実質GDP成長率を0.19%pt押し上げ、下振れ時は半分以下に
2026年11月12日
-
米国中間選挙で証券市場政策はどう変わるか
民主党の議会奪還でトランプ政権の規制緩和・反ESG政策にブレーキ
2026年11月11日
-
AI導入で問われる「自社らしさ」
2026年11月16日





